طلا در انتظار فدرال رزرو…
جدیدترین تحلیل طلا (تکنیکال و بنیادی) هفته منتهی به ۲۳ شهریور ۱۴۰۵
اونس جهانی طلا در پایان هفته در محدوده ۴۳۵۰ دلار قرار گرفت، اما در مجموع نزدیک به یک درصد افت هفتگی را تجربه کرد و برای سومین هفته متوالی در مسیر نزولی قرار گرفت. مهمترین عامل فشار عرضه در بازار طلا، افزایش احتمال رشد نرخ بهره در نشست پیشروی فدرال رزرو است. افزایش نرخ بهره، با بالا بردن بازدهی داراییهای بدون ریسک و افزایش هزینه فرصت نگهداری طلا، میتواند جذابیت این فلز گرانبها را کاهش دهد.
در همین حال، تورم سالانه آمریکا در ماه اوت (مرداد و شهریور ماه) در سطح ۳/۴ درصد باقی ماند که همچنان بالاتر از هدف ۲ درصدی فدرال رزرو است و میتواند انتظارات برای اتخاذ سیاست پولی انقباضیتر را تقویت کند.
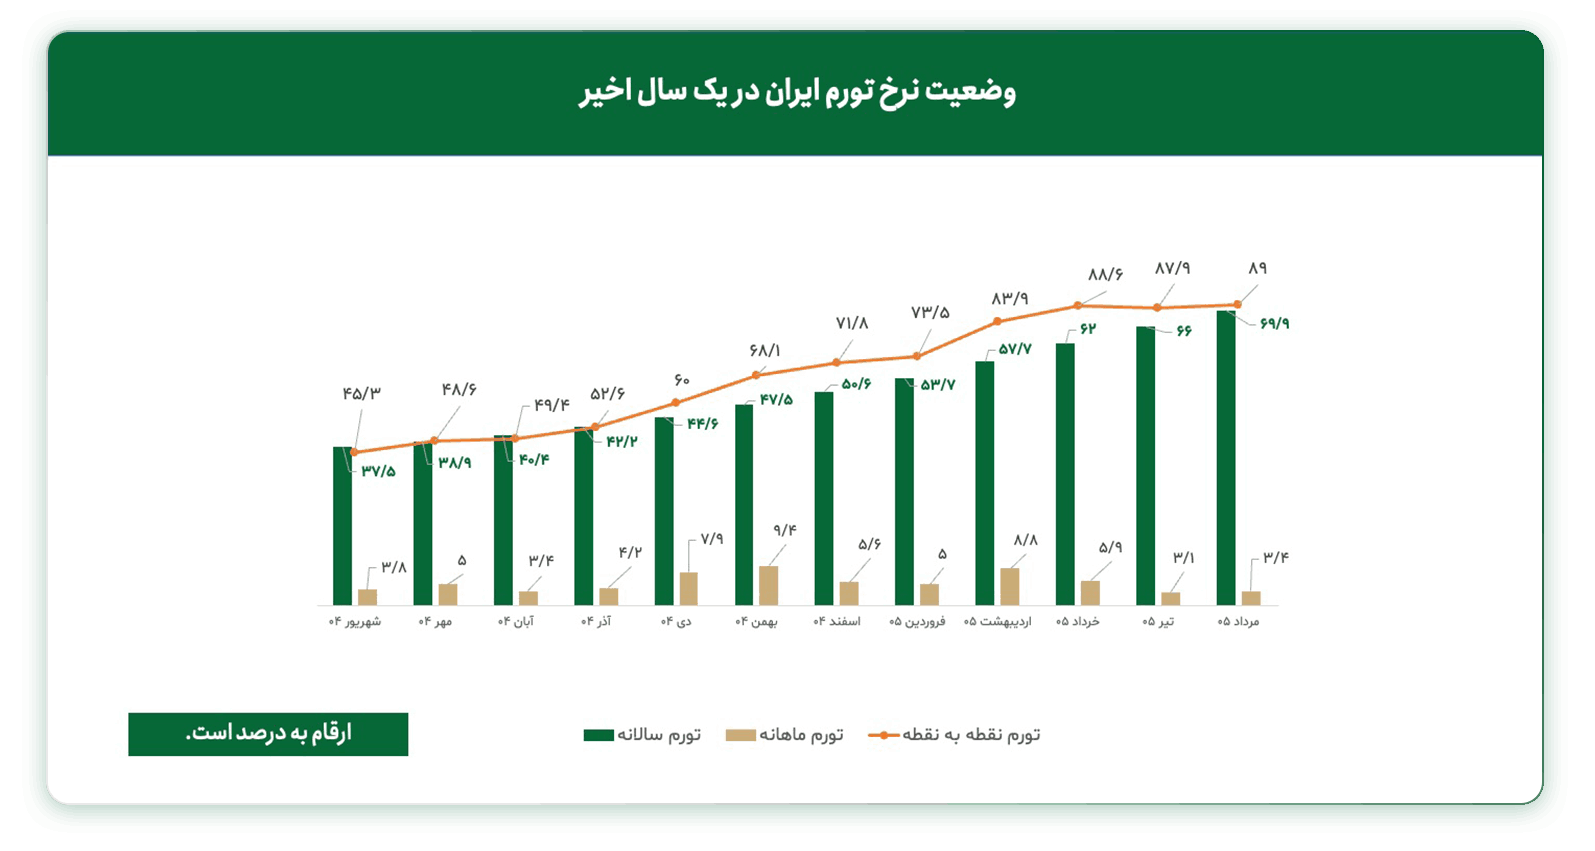
با وجود اینکه نرخ تورم سالانه بدون تغییر باقی مانده، اما نرخ تورم ماهانه و نرخ تورم انرژی نسبت به ماه ژوئیه افزایش داشته و این احتمال وجود دارد که نرخ تورم سالانه در ماه سپتامبر با توجه به افزایش نرخ حاملهای انرژی، روند صعودی داشته باشد.
در شرایطی که روز چهارشنبه ۱۶ سپتامبر (۲۵ شهریور) جلسه بانک مرکزی آمریکا برای تصمیمگیری در رابطه با نرخ بهره برگزار خواهد شد، بسیاری از پیشبینیها نشان میدهد که فدرال رزرو با توجه به شرایط اقتصاد کلان، نرخ بهره را افزایش خواهد داد. برخی از واقعیتها از جمله رسیدن نرخ وام خرید مسکن به ۷ درصد، نشان میدهد که فدرال رزرو نرخ بهره را به ۴ درصد افزایش خواهد داد. همچنین، نرخ بازدهی اوراق خزانهداری ۱۰ ساله آمریکا به ۴.۹ درصد رسید که بالاتر از قله تاریخی خود در اکتبر ۲۰۲۳ قرار دارد.
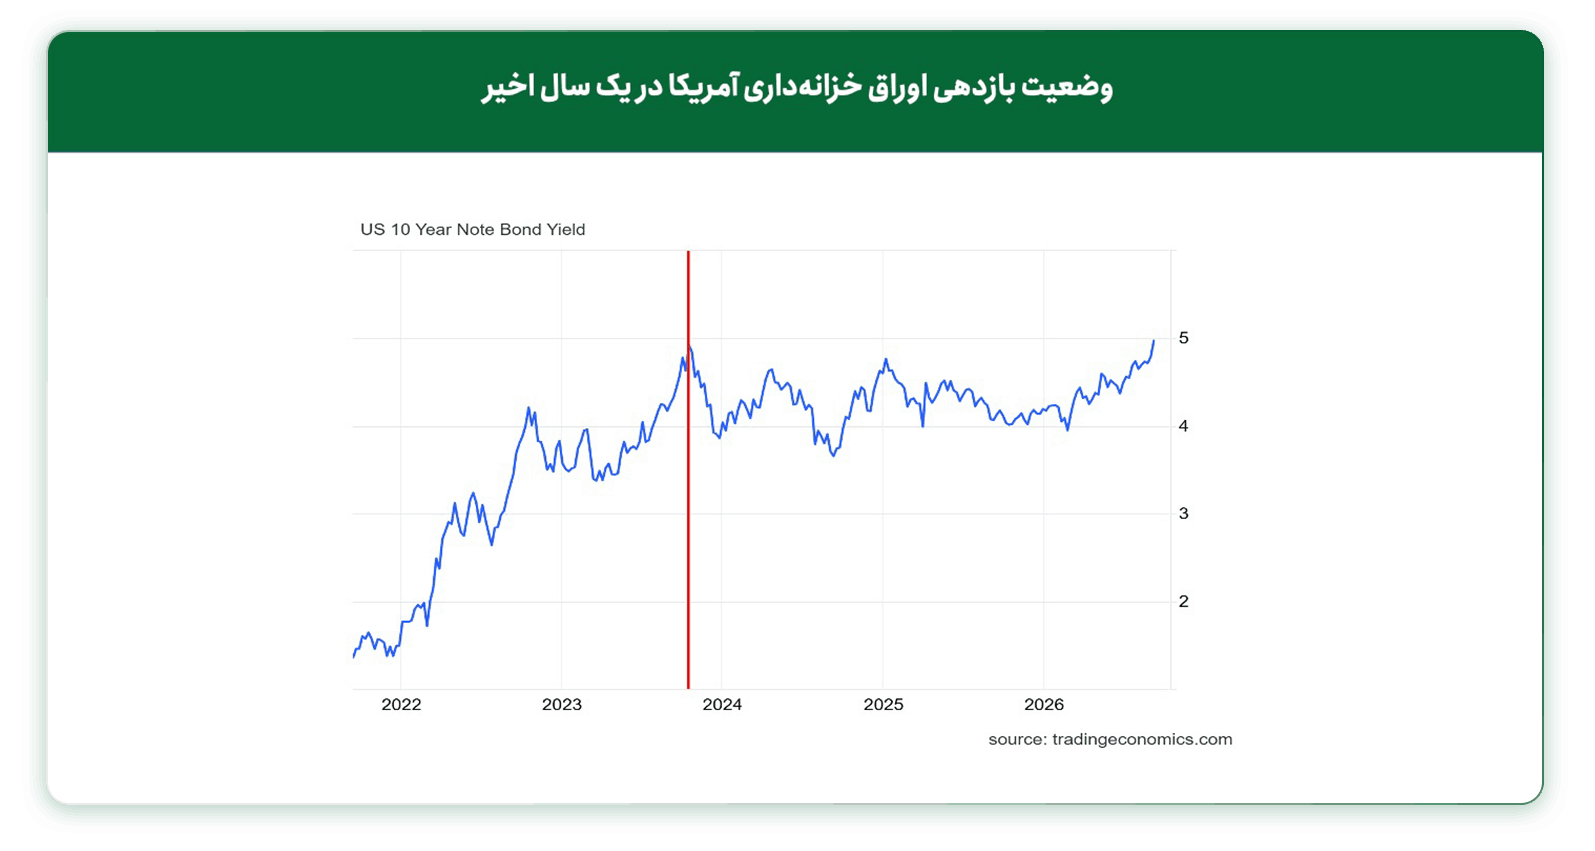
نرخ بهره بالاتر، جذابیت اوراق و سایر داراییهای سودده را نسبت به طلای بدون سود افزایش میدهد. از سوی دیگر، افزایش نرخ بهره معمولاً از دلار حمایت میکند و تقویت دلار نیز خرید طلا را برای سرمایهگذاران خارج از آمریکا گرانتر میکند. افزایش بازده اوراق ۱۰ ساله آمریکا به محدوده ۴/۸ تا ۴/۹ درصد نیز نشانگر همین فشار است.
با این حال، تصویر بازار تنها به سیاست پولی محدود نمیشود. یکی از مهمترین نشانههای حمایت از طلا، ورود گسترده سرمایه به صندوقهای ETF طلا است. در ماه اوت حدود ۱۷/۹ میلیارد دلار سرمایه وارد صندوقهای طلا شد که دومین ورود ماهانه بزرگ ثبتشده محسوب میشود. این جریان سرمایه موجب افزایش ۱۲۱ تنی موجودی صندوقها و رسیدن ذخایر آنها به رکورد ۴۱۸۹ تن شد. اروپا با ۷/۹ میلیارد دلار و آمریکای شمالی با ۷/۷ میلیارد دلار، بیشترین جذب سرمایه را داشتند. از ابتدای سال نیز حدود ۲۹ میلیارد دلار وارد این صندوقها شده است. این ارقام نشان میدهد که با وجود فشار ناشی از نرخ بهره، سرمایهگذاران همچنان بخشی از داراییهای خود را برای پوشش ریسک به طلا منتقل میکنند.
یکی از عوامل مهم این رفتار، وضعیت بدهی دولت آمریکا است. عبور بدهی از ۴۰ تریلیون دلار در کنار بازده نزدیک به ۵ درصدی اوراق، هزینه تأمین مالی دولت را بهشدت افزایش داده است. تلاش خزانهداری برای افزایش بازخرید اوراق بلندمدت نیز تاکنون نتوانسته بازده را به شکل معناداری کاهش دهد.
این وضعیت یک تناقض مهم ایجاد کرده است: برای کنترل تورم، نرخهای بهره باید بالا باقی بمانند، اما نرخهای بالا خود هزینه تأمین مالی بدهی دولت را افزایش میدهند. در مقابل، کاهش نرخها یا افزایش نقدینگی برای کاهش فشار بدهی میتواند دوباره به تورم دامن بزند. چنین بنبستی در بلندمدت یکی از عوامل افزایش جذابیت داراییهایی مانند طلا محسوب میشود.
در همین حال، بانکهای مرکزی نیز همچنان در حال افزایش ذخایر طلا هستند. بانک مرکزی چین با خرید ۲۰ تن طلا در ماه گذشته، بیستودومین ماه متوالی خرید خود را ثبت کرد و ذخایر طلای این کشور را به حدود ۲۳۸۷ تن رساند. بانک مرکزی لهستان نیز با خریدهای گسترده، ذخایر خود را به ۶۴۸ تن افزایش داده است. این روند نشاندهنده ادامه سیاست تنوعبخشی ذخایر ارزی و کاهش وابستگی برخی کشورها به داراییهای دلاری است.
البته رفتار همه بانکهای مرکزی یکسان نیست. در طرف مقابل، روسیه به یکی از بزرگترین فروشندگان طلا تبدیل شده است؛ اقدامی که بیش از آنکه نشانه کاهش جذابیت طلا باشد، به نیاز دولت روسیه برای تأمین منابع مالی، جبران کسری بودجه ناشی از جنگ و کاهش درآمدهای انرژی مربوط میشود. بنابراین، فروش طلای روسیه را باید بیشتر ناشی از نیازهای نقدینگی و بودجهای دانست تا تغییر بنیادی در نگرش بانکهای مرکزی به طلا.
تحلیل بازار طلا در ایران هفته منتهی به ۲۳ شهریور ۱۴۰۵
بازار طلا و ارز در ایران طی یک هفته گذشته رکوردهای جدیدی را ثبت کردند. در اواخر هفته گذشته قیمت هر اسکانس دلار آمریکا در مقاطعی تا آستانه ۲۴۰ هزار تومان معامله شد و قیمت هر گرم طلای ۱۸ عیار نیز به بالای ۲۴.۵ میلیون تومان رسید.
تحریمهای شدید آمریکا علیه بخش حملونقل و تجارت ایران، در کنار محاصره شدید دریایی و در مجموع فشار حداکثری اقتصادی و نظامی آمریکا و همپیمانان اروپاییاش علیه ایران، از دلایلی هستند که انتظارات تورمی و کمبود ارز در بازار را تشدید میکند.
تحریمهای جدید آمریکا علیه ایران نشان میدهد که رویکرد واشنگتن از هدف قرار دادن مستقیم نفت و شرکتهای ایرانی به سمت تحریم زنجیره پشتیبان تجارت ایران تغییر کرده است. در این مدل، کشتیها، شرکتهای کشتیرانی، بیمهگران، بانکها و واسطههای تجاری هدف قرار میگیرند تا هزینه مبادلات ایران افزایش یابد و حتی شرکتهای خارجی نیز از همکاری با ایران صرفنظر کنند. اهمیت این رویکرد در آن است که تجارت دریایی بدون زیرساختهای مالی و بیمهای امکانپذیر نیست. نفتکشها برای حمل محمولههای بزرگ به بیمه نیاز دارند و بانکها و شرکتهای حملونقل نیز برای فعالیت بینالمللی به شبکه مالی جهانی وابستهاند. بنابراین آمریکا با تحریم این حلقهها تلاش میکند بدون ممنوعیت مستقیم خرید نفت ایران، انجام معاملات مرتبط با ایران را پرهزینه و پرریسک کند.
این سیاست، نمونهای از تحریمهای ثانویه و قدرت فراسرزمینی آمریکا است؛ یعنی شرکتهای خارجی ممکن است از نظر قوانین کشور خود اجازه همکاری با ایران را داشته باشند، اما به دلیل نگرانی بابت از دست دادن دسترسی به دلار، بانکهای بینالمللی یا بازار آمریکا، از ادامه فعالیت منصرف شوند. در نتیجه، عامل اصلی اثرگذاری تحریمها فقط ممنوعیت قانونی نیست، بلکه افزایش ریسک اقتصادی برای فعالان بازار است. نمونهای از این فشارها را میتوان در بسته شدن مرزهای شلمچه، محدودیت عبور و مرور در مرز بازرگان و سایر مرزهای زمینی مشاهده کرد که استمرار این شرایط میتواند تاثیر منفی بر تراز تجاری و صادرات غیرنفتی کشور داشته باشد.
آخرین دادههای مرکز آمار ایران از تورم در مردادماه نشان میدهد نرخ تورم نقطه به نقطه پتانسیل عبور از ۱۰۰ درصد را در نیمه دوم سال دارد.
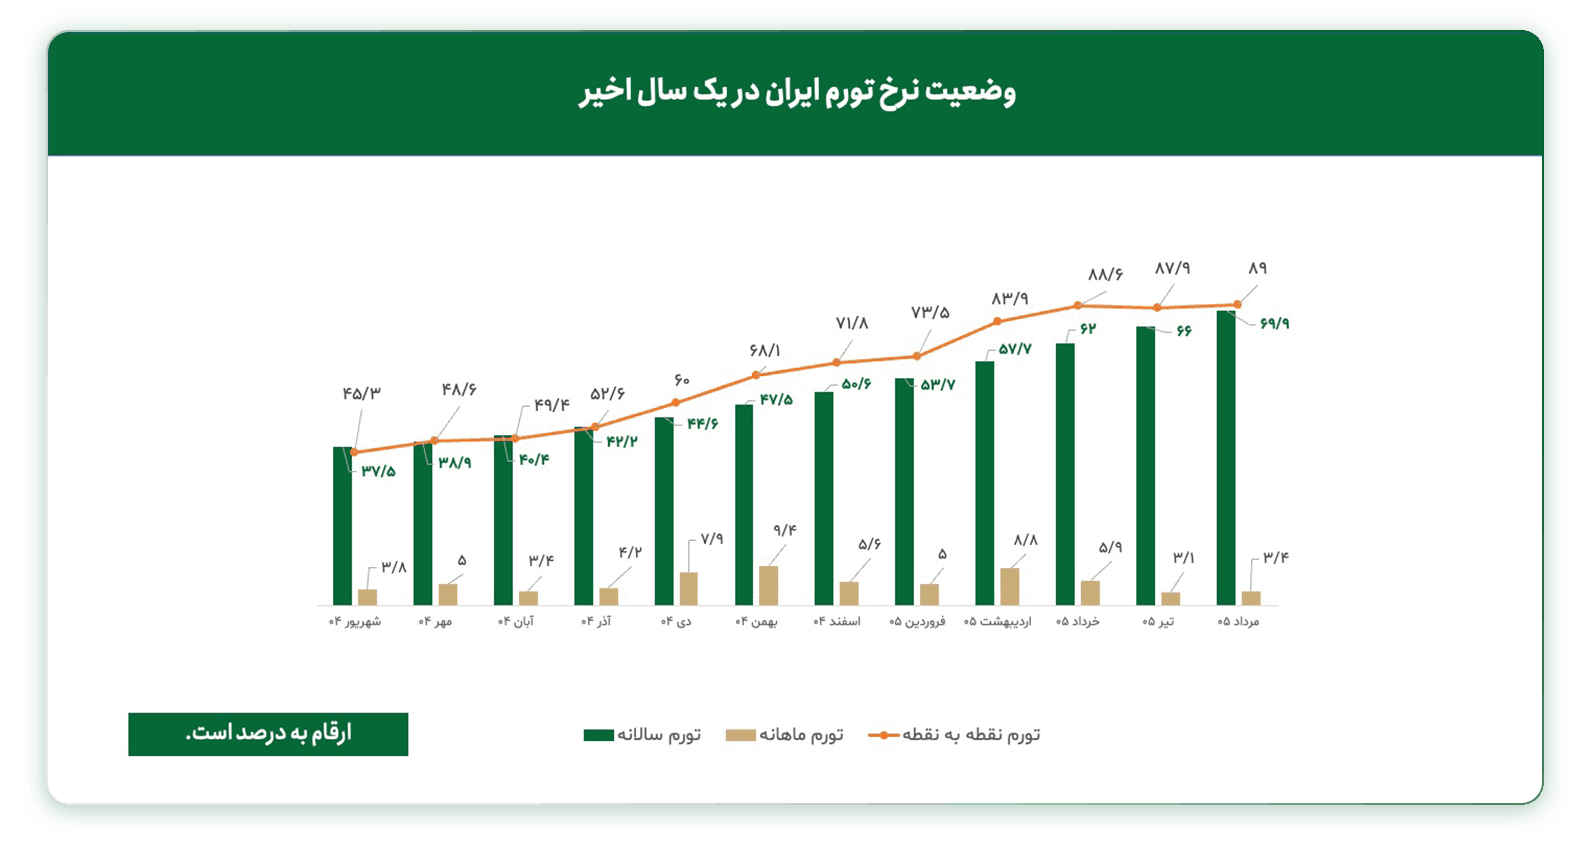
این نرخ تورم، تقریباً بیشباهت به سالهای جنگ جهانی دوم و اشغال ایران توسط متفقین نیست. اگرچه سبد کالاها و خدمات در محاسبات شاخص قیمت مصرفکننده نسبت به دهه ۱۳۲۰ تغییرات بسیاری کرده است، اما افزایش قیمت کالاها و خدمات و احتمال کاهش شدید موجودی انبارها میتواند شرایطی مشابه را پس از ۸۵ سال به اقتصاد ایران تحمیل کند.
تنها تغییری که در آمار تورم مردادماه نسبت به ماههای اخیر مشاهده میشود، کاهش فشار تورم ماهانه است که در محدوده ۳ درصد باقی مانده است. با این حال، افزایش شدید قیمت طلا و ارز که بهطور سنتی طی سالهای اخیر در نیمه دوم سال با رشد همراه بودهاند، نشان میدهد نیمه دوم سال ۱۴۰۵ میتواند بهمراتب ملتهبتر و بحرانیتر از نیمه دوم سالهای گذشته باشد.
معمولاً در نیمه دوم سال، با تشدید کسری بودجه و افزایش تقاضای ارز برای واردات کالاهای مورد نیاز فصل زمستان و بهار سال بعد، فشار بر بازار ارز افزایش پیدا میکند و آثار آن در روند قیمتها مشهود میشود؛ اما در سال جاری، تحت تأثیر درگیری نظامی در جنوب کشور، محاصره دریایی و تحریمهای شدید اقتصادی، روند افزایش قیمت طلا و ارز میتواند بیش از هر زمان دیگری شدت بگیرد.
از سوی دیگر، دولت باید در آبانماه از بودجه سال ۱۴۰۶ نیز رونمایی کند. لازم به ذکر است تنگنای مالی که در حال حاضر گریبانگیر دولت ایران شده، برنامهریزی و تدوین بودجه سال ۱۴۰۶ را با دشواریهای بیشتری مواجه خواهد کرد. با توجه به اینکه دولت در بودجه ۱۴۰۵ نیز سیاست انقباضی را در نظر گرفته بود، وقوع جنگ باعث شد اهداف انقباضی بودجه با انحراف شدیدی مواجه شود و هزینهها بهمراتب بیشتر از مخارج پیشبینیشده در بودجه باشد.
به نظر میرسد بودجه عمومی ۱۴۰۶ دولت را در شرایط سختتری قرار دهد؛ زیرا اتخاذ یک بودجه انقباضی میتواند نارضایتی عمومی را تشدید کند و در مقابل، اتخاذ سیاست انبساطی نیز به بیانضباطی مالی بیشتر دولت منجر شود. از سوی دیگر، به نظر میرسد با توجه به انزوای بینالمللی ایران، دولت باید قید درآمدهای نفتی را نیز در بودجه سال آینده بزند.
تحلیل تکنیکال طلا هفته منتهی به ۲۳ شهریور ۱۴۰۵
در این بخش از تحلیل هفتگی طلا، به بررسی وضعیت تحلیل تکنیکال اونس طلا و تحلیل تکنیکال دلار خواهیم پرداخت.
- تحلیل تکنیکال اونس طلا (تایمفریم روزانه)
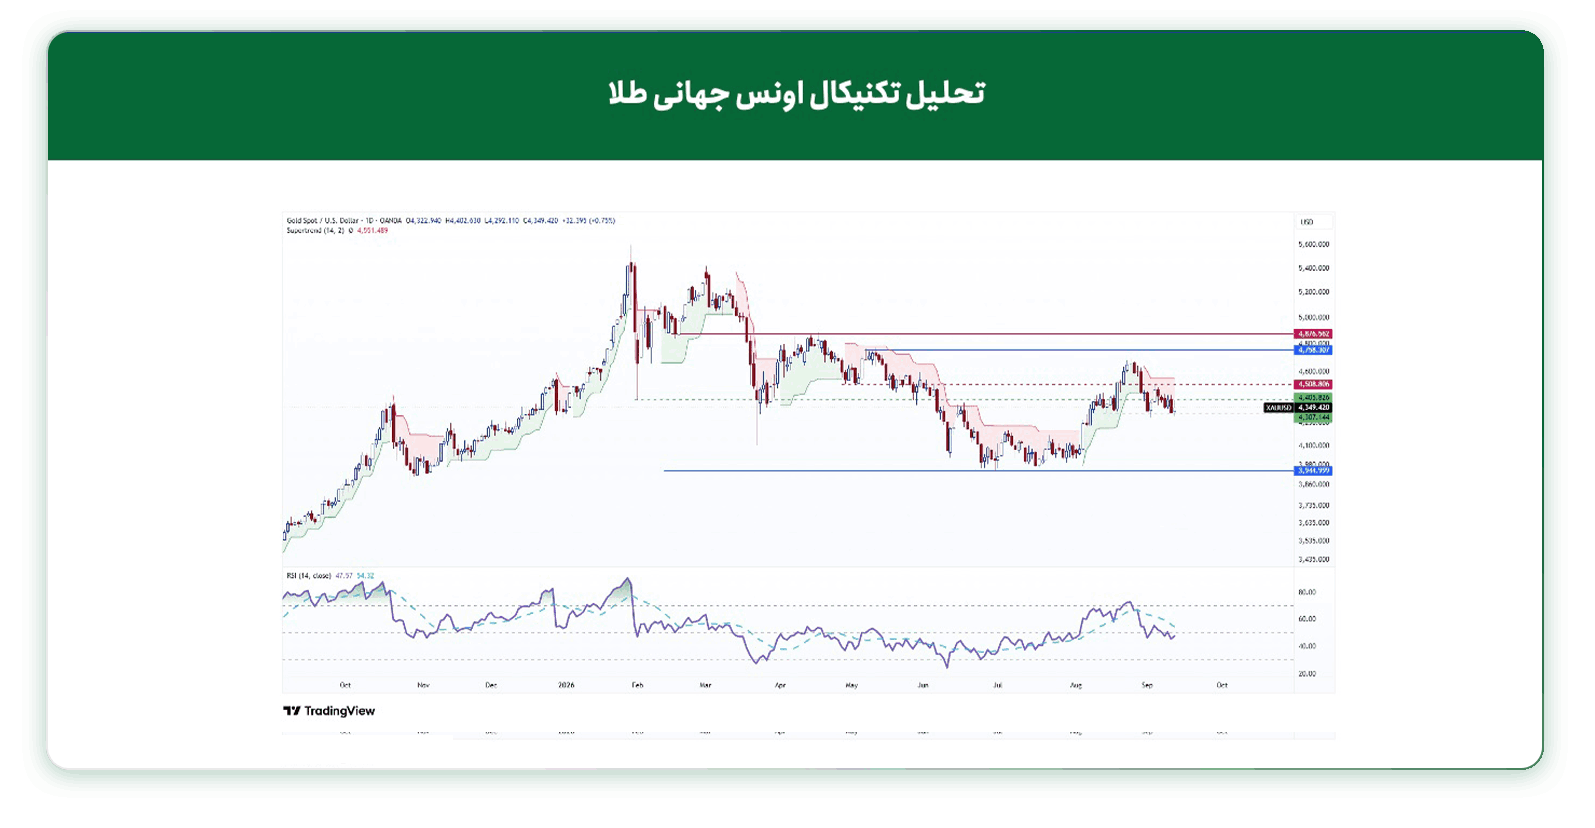
قیمت اونس طلا پس از نزدیک شدن به مقاومت ۴۷۰۰ دلاری با اصلاح مواجه شد و با رسیدن به محدوده ۴۳۰۰ دلار مجددا با تقاضا روبهرو شد. با این وجود تحت تاثیر اخبار مرتبط با نرخ بهره در یک روند خنثی و نزولی قرار دارد و در صورت از درست رفتن حمایت ۴۳۰۰ دلار، احتمال افت هیجانی قیمت تا محدوده ۴۰۰۰ دلار وجود دارد.
- تحلیل تکنیکال طلا ۱۸ عیار(تایمفریم روزانه)
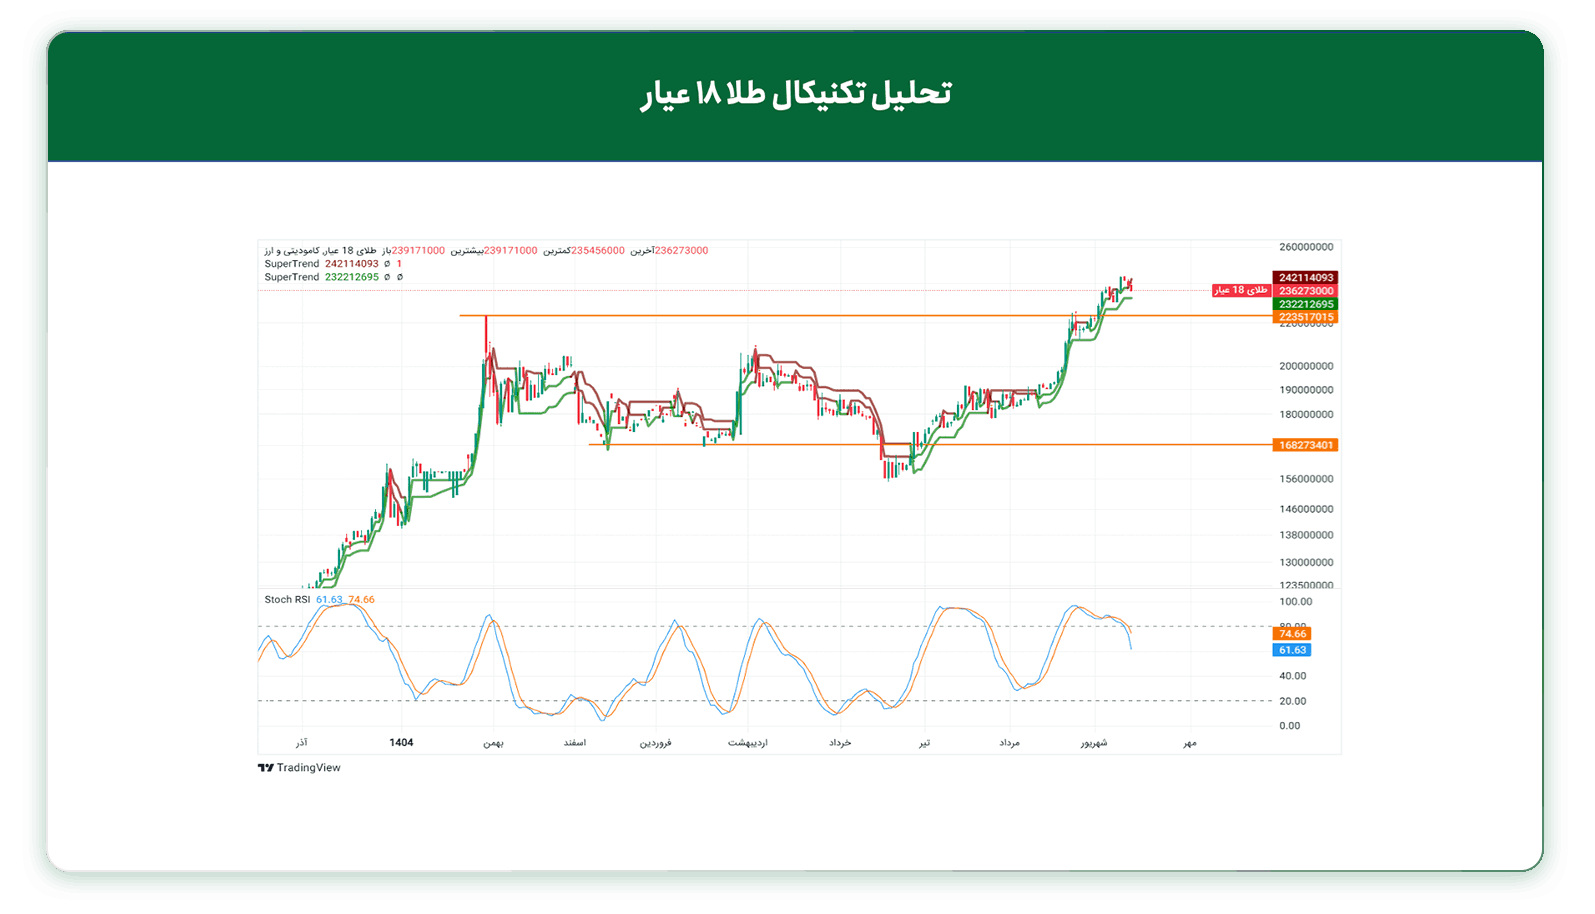
طلای ۱۸ عیار پس از عبور از مقاومت ۲۲ میلیون تومان به بالای ۲۴ میلیون تومان رسید و در حال حاضر اندیکاتور Stoch RSI سیگنال فروش را بهصورت موقت صادر کرده و به نظر میرسد یک روند اصلاحی بین محدودههای ۲۲ تا ۲۳ میلیون در کوتاهمدت شکل بگیرد.
بازدهی دلار و انواع طلا در ایران؛ صندوقهای طلا در صدر بازدهی
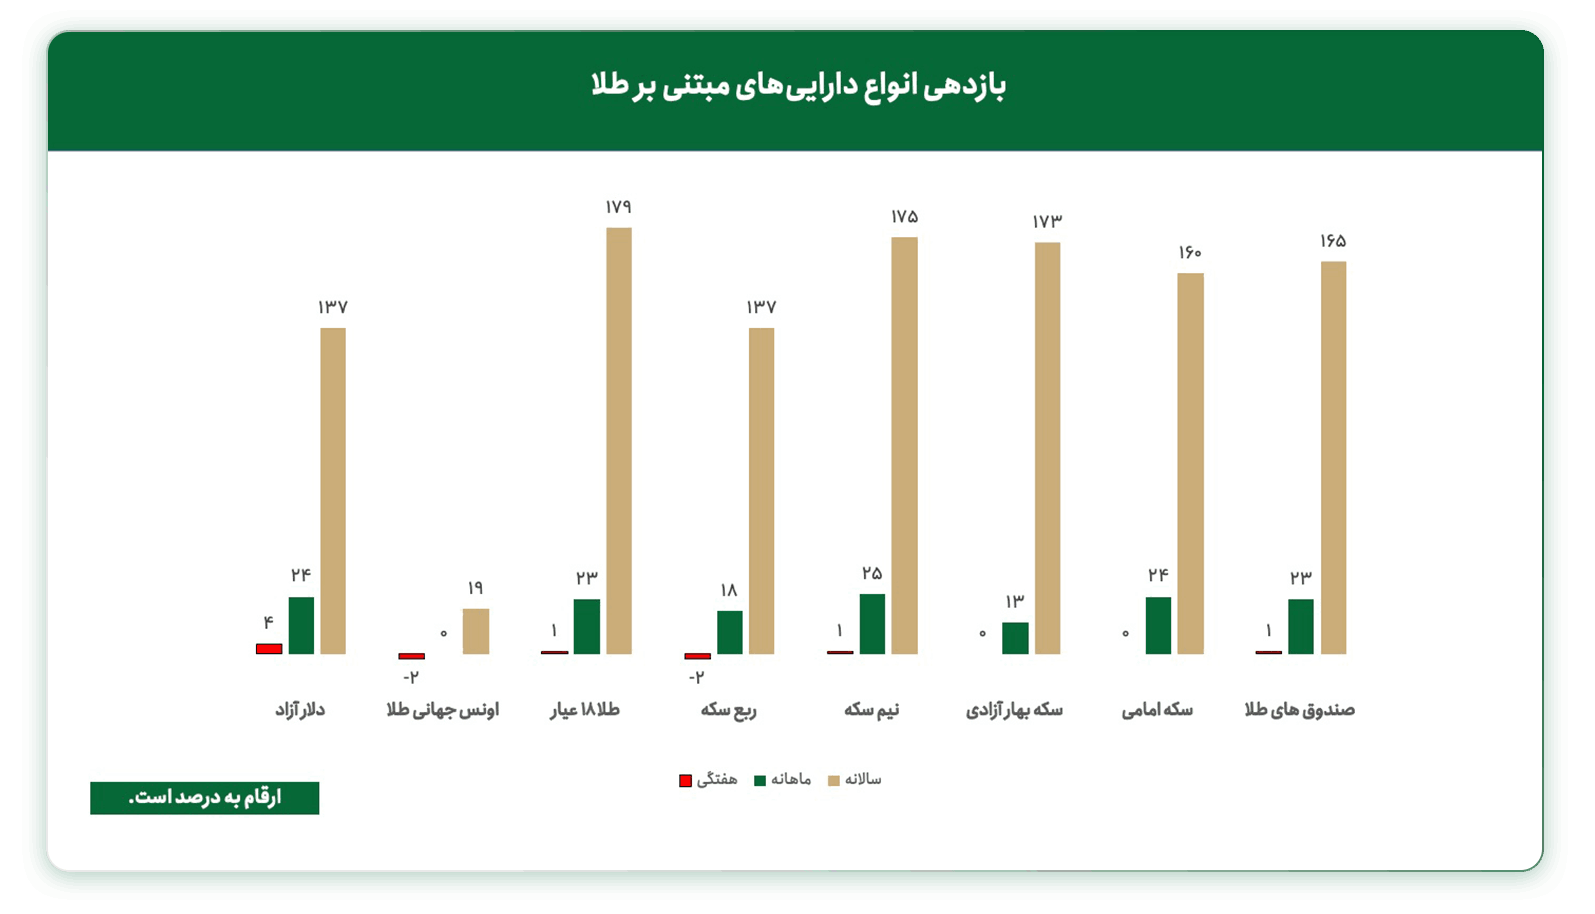
بررسی تغییرات بازدهی انواع داراییهای مبتنیبر طلا میتواند در تصمیمگیری جهت سرمایه گذاری در طلا موثر باشد. در تحلیل هفتگی طلا، بازدهی هفتگی، ماهانه و سالانه انواع سکه طلا، صندوق طلا، دلار و اونس جهانی طلا بهروز میشود.
تحلیل طلا در هفته آینده هفته منتهی به ۲۳ شهریور ۱۴۰۵
بازار طلا در شرایطی دوگانه قرار گرفته است؛ از یک سو سیاست پولی انقباضی آمریکا و افزایش بازده اوراق خزانه فشار کوتاهمدتی بر قیمت طلا وارد میکند و از سوی دیگر، نگرانی از تورم، بدهی دولتها، ریسکهای ژئوپلیتیکی و افزایش تقاضای سرمایهگذاری همچنان از روند بلندمدت این فلز حمایت میکند.
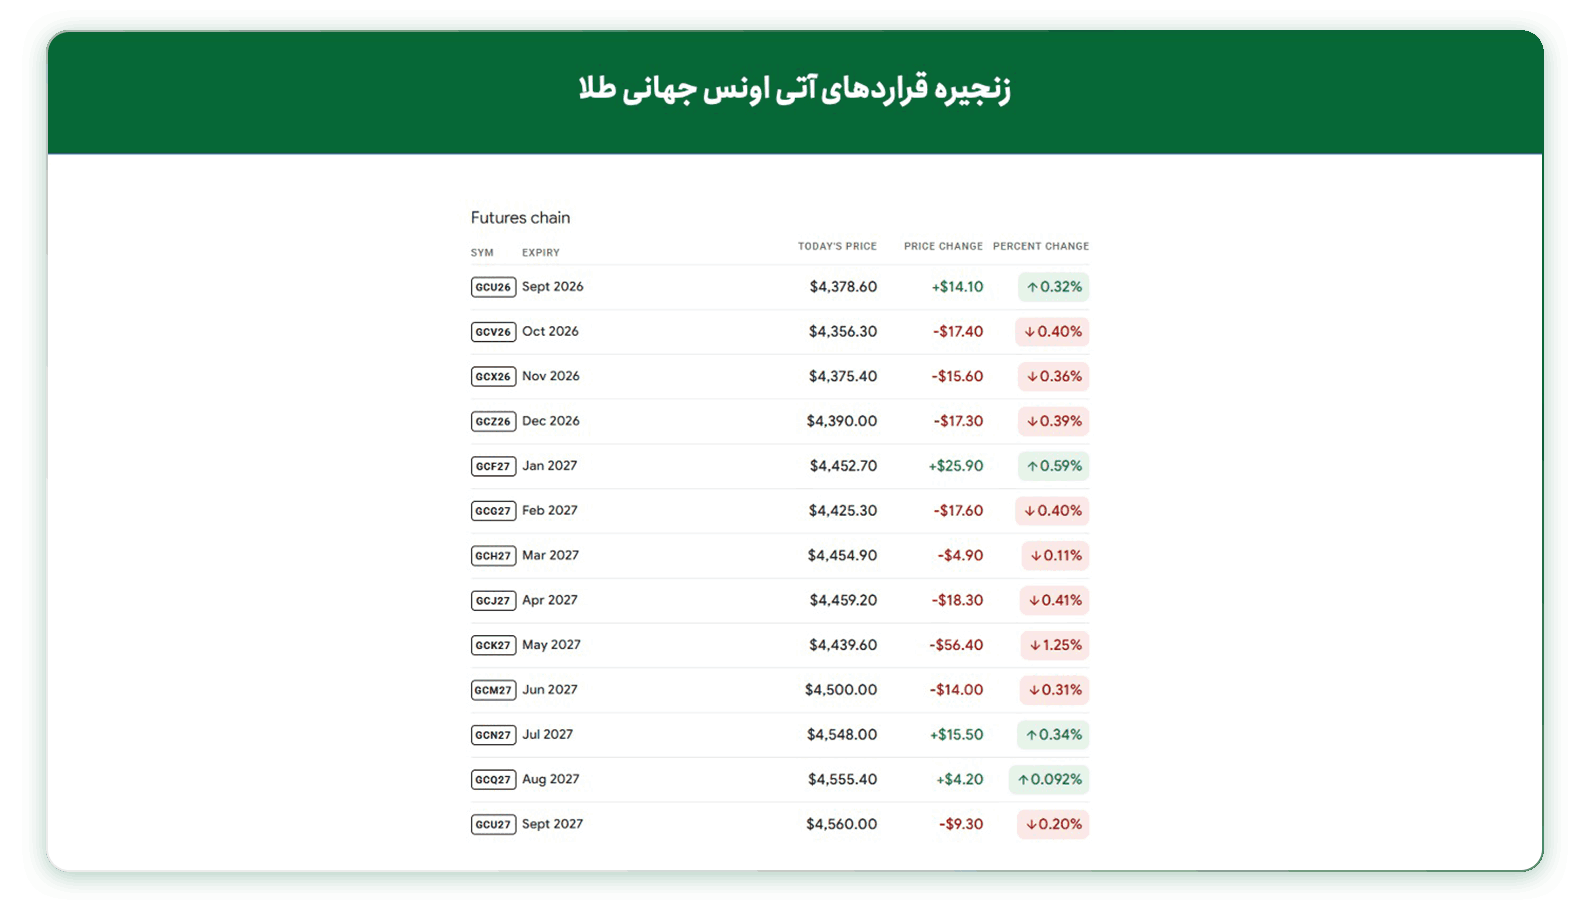
در تصویر زیر میتوانید وضعیت قراردادهای آتی اونس جهانی طلا را تا یک سال آینده مشاهده کنید.