بیمه زندگی یا عمر چیست؟
تامین امنیت مالی و اقتصادی در طول دوران زندگی یکی از بزرگترین و مهمترین اهداف بسیاری از افراد در ایران و جهان است. وقوع بحرانهای مالی و اقتصادی میتواند زندگی مردم را از لحاظ مالی تحت فشار قرار دهد و بنابراین داشتن بیمه برای جبران بحرانهای مالی و زندگی راحتتر در آینده و دوران بازنشستگی یک انتخاب هوشمندانه است. در این مقاله با بیمه عمر، ويژگیها و مزایای آن آشنا خواهید شد.
بیمه عمر (Life Insurance)
امروز در هر سنی که باشید در آینده نیاز به یک پشتوانه سرمایهای و پوشش هزینهای خواهید داشت. بیمه عمر مانند صندوق بازنشستگی تکمیلی یک روش مطمئن و کم ریسک جهت سرمایهگذاری و داشتن یک پشتوانه مالی در آینده است. بیمه عمر یا زندگی (Life Insurance) قراردادی است بین یک شخص (بیمهگذار یا سرمایهگذار) و یک شرکت بیمه (بیمهگر) که بر اساس آن، بیمهگر متعهد میشود در ازای دریافت حق بیمههای منظم (ماهانه، سالانه یا یکجا)، مبلغ معینی (سرمایه یا مستمری) را در دو حالت زیر به فرد تعیینشده (ذینفع) پرداخت کند:
-
فوت شدن فرد بیمه شده
در این حالت، هر زمان که فرد بیمهشده فوت کند، شرکت بیمه مبلغ قرارداد را به خانواده فرد پرداخت میکند. فرض کنید فردی ۵ سال بعد از عقد قرارداد بیمه زندگی سکته کند و فوت شود، شرکت بیمه یک میلیارد تومان (طبق قرارداد) را به همسر یا فرزندانش پرداخت میکند. در این حالت، او فقط ۵ سال حق بیمه پرداخت کرده (۳۰ میلیون تومان)، اما خانوادهاش ۱ میلیارد تومان دریافت میکنند.
-
زنده ماندن فرد بیمه شده
در این حالت، در پایان دوره بیمه زندگی ، مبلغ سرمایه یا مستمری به خود بیمهشده پرداخت میشود. به طور مثال فردی بعد از ۲۰ سال پرداخت حق بیمه زندگی یا عمر از شرکت بیمه یک میلیارد تومان دریافت میکند. این فرد میتواند از این پول برای اهدافی مانند سرمایه گذاری در طلا استفاده کند. بیمه زندگی یک ابزار مالی هوشمندانه است که دو نیاز اساسی را همزمان برطرف میکند؛ محافظت از خانواده در برابر مرگ زودهنگام و پسانداز برای آینده خودتان.
انواع بیمه زندگی
به طور کلی بیمههای زندگی را میتوان به دو دسته بیمه زندگی دارای اندوخته و بیمه زندگی بدون اندوخته تقسیم کرد:
-
بیمه زندگی دارای اندوخته:
بیمه زندگی اندوخته دار یا دارای اندوخته در حقیقت بیمه مختلط است که هر دو خدمت «تأمین امنیت» و «پسانداز» را برای بیمهگذار انجام میدهد. به عبارت دیگر، در بیمههای زندگی دارای اندوخته شما به دو صورت سود دریافت میکنید؛ سود تضمینی با نرخی ثابت که شرکت بیمه به صورت قطعی و تحت هر شرایطی پرداخت میکند و سود مشارکت که اگر شرکت بیمه سود بیشتری از حد انتظار به دست آورد، به بیمهگذار پرداخت میکند.
-
بیمه زندگی بدون اندوخته:
در بیمههای زندگی غیراندوختهدار (که به آن بیمه اعتباری یا Pure Life Insurance نیز گفته میشود)، هدف صرفاً تأمین امنیت مالی خانواده است؛ یعنی این بیمهنامه فقط برای حمایت از بازماندگان در صورت فوت بیمهشده طراحی شده و هیچ گونه پوشش پساندازی ندارد. به همین دلیل، اگر بیمهشده تا پایان دوره تعیینشده زنده بماند، هیچ مبلغی به او تعلق نمیگیرد و تمام حق بیمههای پرداختی در ازای همان آرامش خاطر مصرف میشود. اما در صورت فوت بیمهشده در هر زمان (حتی یک روز پس از شروع، به استثنای دوره انتظار فوتهای غیرحادثهای)، شرکت بیمه موظف است کل سرمایه تعهدشده را یکجا به ذینفعان پرداخت کند. همچنین این نوع بیمهنامه معمولاً فاقد ارزش بازخرید است؛ یعنی در بسیاری از طرحها، اگر بیمهگذار پیش از پایان دوره انصراف دهد، نمیتواند وجهی دریافت کند.
در نمودار زیر میتوانید وضعیت فروش بیمههای زندگی دارای اندوخته و بدون اندوخته کل شرکتهای صنعت بیمه ایران را مشاهده کنید:
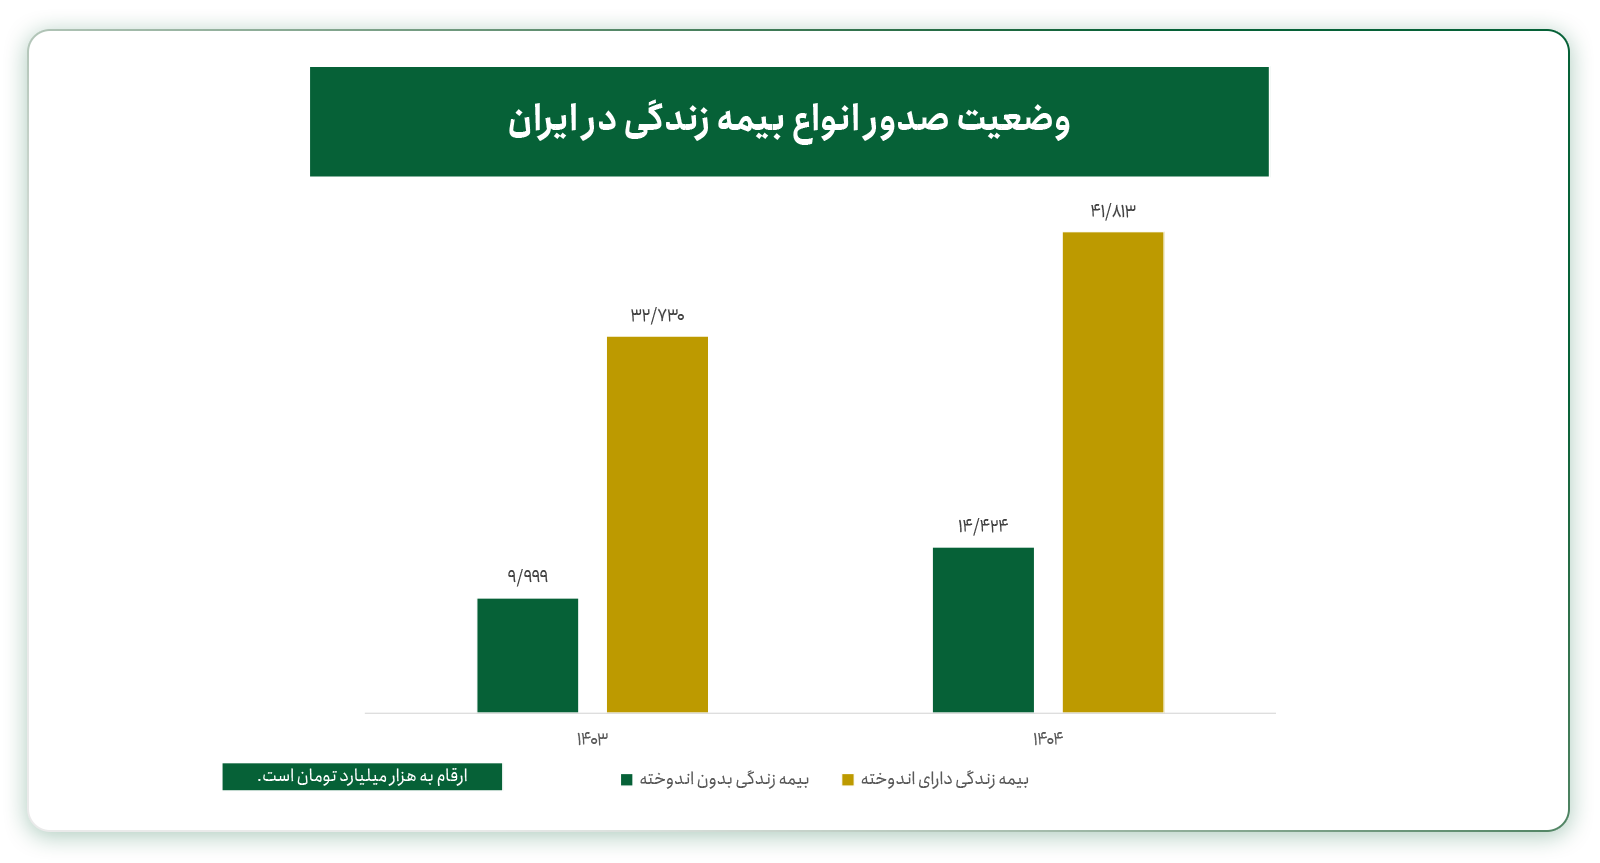
همانطور که مشاهده میکنید بیمههای زندگی دارای اندوخته از محبوبیت بالایی در مقایسه با بیمههای زندگی بدون اندوخته هستند. بسیاری از مشاوران مالی توصیه میکنند که بهتر است این دو نقش را از هم جدا کنید؛ یعنی یک بیمه غیراندوختهدار (با حق بیمه کم و پوشش بالا) برای تأمین امنیت خانواده تهیه کنید و مابقی پولی که میخواستید برای بیمه اندوختهدار بپردازید را در یک صندوق سرمایه گذاری با درآمد ثابت یا صندوق طلا سرمایهگذاری کنید. این روش معمولاً بازدهی بالاتری دارد.
مزایای بیمه زندگی
بیمه زندگی کاربردهای متعددی دارد که آن را به یک ابزار مالی قدرتمند تبدیل کرده است. از جمله مهمترین مزایای بیمه زندگی میتوان به موارد زیر اشاره کرد:
- تأمین امنیت مالی خانواده پس از فوت سرپرست خانوار
- پسانداز منظم و مداوم
- تأمین سرمایه برای بازنشستگی
- پوشش ریسک بیماریهای بحرانی
- پوشش ریسک از کارافتادگی
تفاوت بیمه عمر و بیمه زندگی
هیچ تفاوتی بین بیمه عمر و بیمه زندگی وجود ندارد و این دو عبارت، دقیقاً به یک محصول بیمه ای اشاره دارند. در گذشته در ایران، بیشتر از عبارت «بیمه عمر» استفاده میشد. اما به مرور زمان و برای حرفه ای تر شدن صنعت بیمه و هماهنگی با استانداردهای جهانی، برخی شرکت ها و کارشناسان ترجیح دادند از عبارت «بیمه زندگی» استفاده کنند، زیرا این بیمه نامه فقط پوشش فوت (مرگ) را ندارد، بلکه شامل زنده ماندن بیمه شده (پرداخت سرمایه پس از یک دوره مشخص) نیز می شود. به همین دلیل، «بیمه زندگی» نام دقیق تری به نظر می رسد.
خرید بیمه عمر در کارگزاری فارابی
جهت مقایسه و خرید بهترین بیمه عمر در کارگزاری فارابی میتوانید به سایت بیمه فارابی مراجعه کرده و به صورت هوشمند بهترین گزینه برای عمر را انتخاب کنید. توجه داشته باشید، مدت زمان سرمایهگذاری در بیمه عمر میتواند تا ۳۰ سال ادامه داشته باشد و نحوه پرداخت حق بیمه به صورت ماهانه، فصلی و سالانه است.