معرفی عرضه اولیه سیمکات
روز چهارشنبه ۲۹ مهر ۱۴۰۵ سهام شرکت تولیدی سیم و کابل تبریز با نماد «سیمکات» برای اولینبار و به روش ترکیبی در بازار دوم فرابورس عرضه میشود. در این مقاله به معرفی و تحلیل این شرکت میپردازیم.
معرفی شرکت سیم و کابل تبریز
شرکت تولیدی سیم و کابل تبریز (سیمکات) در سال ۱۳۵۳ تأسیس شد و فعالیت خود را در زمینه تولید انواع سیم و کابل مسی و آلومینیومی آغاز کرد. این شرکت با برخورداری از کارخانهای به مساحت بیش از ۸۴ هزار مترمربع و تجهیزات صنعتی پیشرفته، در زمینه تولید انواع سیمهای عایقدار، کابلهای هوایی، کابلهای مفتول مسی و آلومینیومی و گرانول فعالیت میکند. شرکت سرمایهگذاری توسعه صنعت کوثر صبا با مالکیت ۱۰۰ درصد سهام، سهامدار عمده سیمکات است.
جایگاه سیمکات در صنعت ماشینآلات و دستگاههای برقی
صنعت ماشینآلات و دستگاههای برقی، بهویژه بخش تولید سیم و کابل، از صنایع زیرساختی و تأثیرگذار بر توسعه شبکههای انتقال و توزیع برق، ساختمانسازی و فعالیتهای صنعتی محسوب میشود. در سطح جهانی، گسترش انرژیهای تجدیدپذیر، توسعه خودروهای برقی و افزایش سرمایهگذاری در زیرساختهای برق، تقاضا برای محصولات این صنعت را تقویت کرده است.
در ایران نیز توسعه زیرساختهای برق، پروژههای عمرانی و فعالیت صنایع بزرگ از عوامل مؤثر بر تقاضای سیم و کابل هستند. شرکت تولیدی سیم و کابل تبریز با بیش از پنج دهه سابقه فعالیت، یکی از تولیدکنندگان شناختهشده این صنعت به شمار میرود. سبد محصولات شرکت شامل انواع سیم و کابل مسی و آلومینیومی، مفتول و گرانول است.
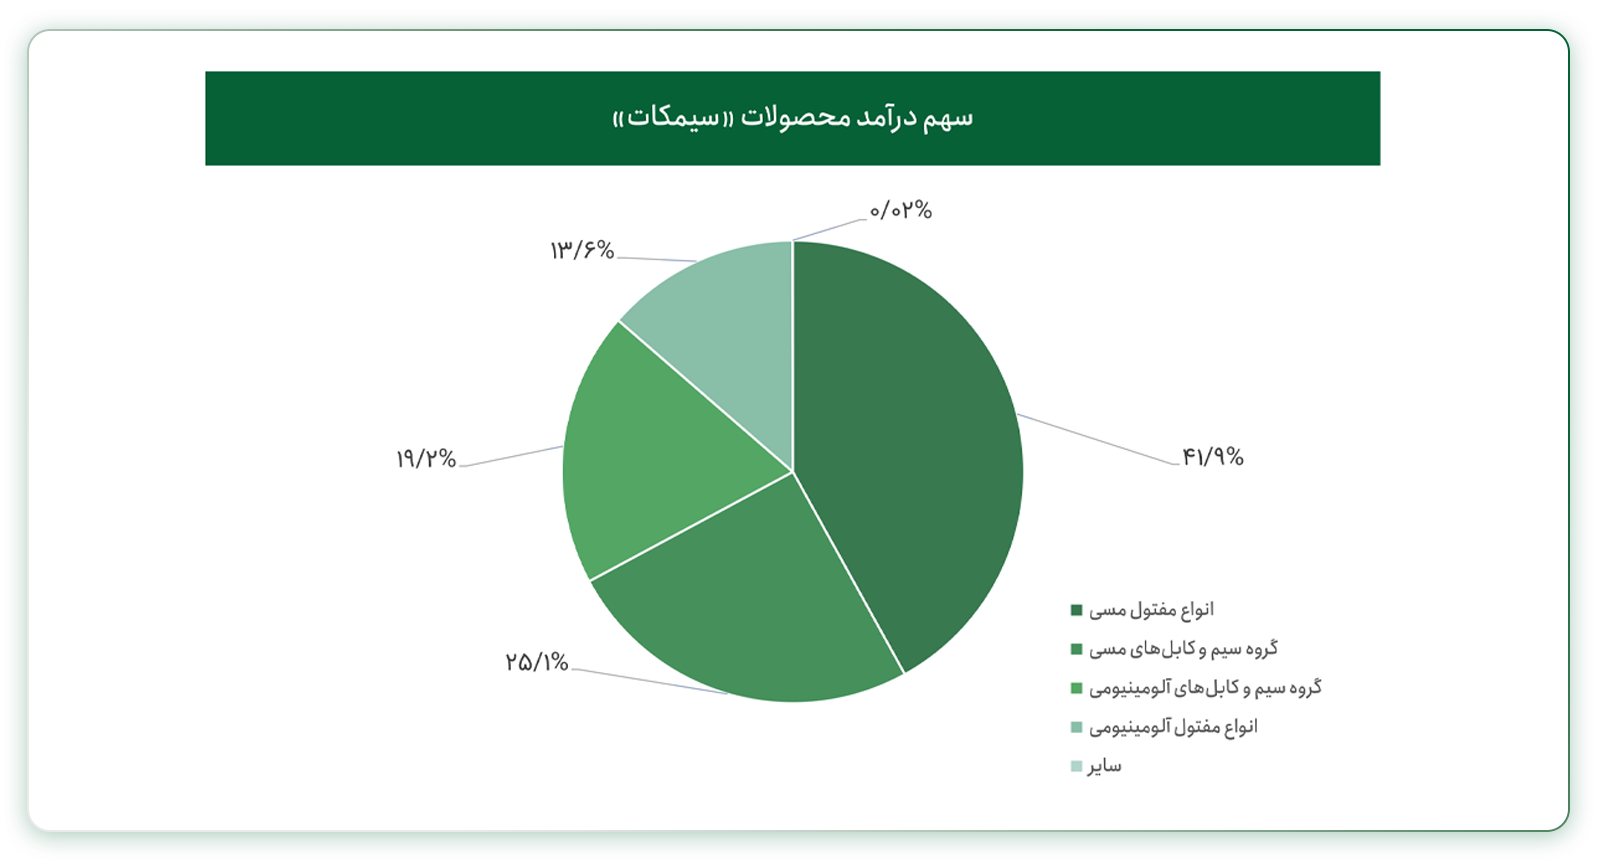
بر اساس ترکیب درآمد محصولات سیمکات، انواع مفتول مسی با سهم ۴۱٫۹ درصدی بیشترین سهم را در درآمد شرکت دارند. پس از آن، گروه سیم و کابلهای مسی با ۲۵٫۱ درصد، سیم و کابلهای آلومینیومی با ۱۹٫۳ درصد و انواع مفتول آلومینیومی با ۱۳٫۶ درصد قرار گرفتهاند.
مواد اولیه اصلی شرکت شامل شمش آلومینیوم، مفتول مس، کاتد مس و مواد پلیمری XLPE است. شمش آلومینیوم از تولیدکنندگان داخلی نظیر ایرالکو و آلومینیوم جنوب، کاتد مس از صنایع ملی مس ایران و مفتول مس از تأمینکنندگانی مانند دنیای مس کاشان تأمین میشود. بخشی از مواد اولیه نیز از طریق بورس کالا خریداری شده و قیمت آنها متأثر از نرخهای جهانی فلزات و نرخ ارز است.
با توجه به سهم بالای محصولات مسی در درآمد سیمکات، نوسانات قیمت مس، هزینه تامین مواد اولیه و تغییرات نرخ ارز از عوامل مهم اثرگذار بر بهای تمامشده و سودآوری شرکت محسوب میشوند.
در نمودار زیر میتوانید وضعیت فروش انواع محصولات سیمکات را مشاهده کنید:
بررسی روند فروش سیمکات
بررسی روند فروش شرکت سیمکات نشاندهنده رشد قابلتوجه درآمدهای عملیاتی شرکت طی سالهای اخیر است.
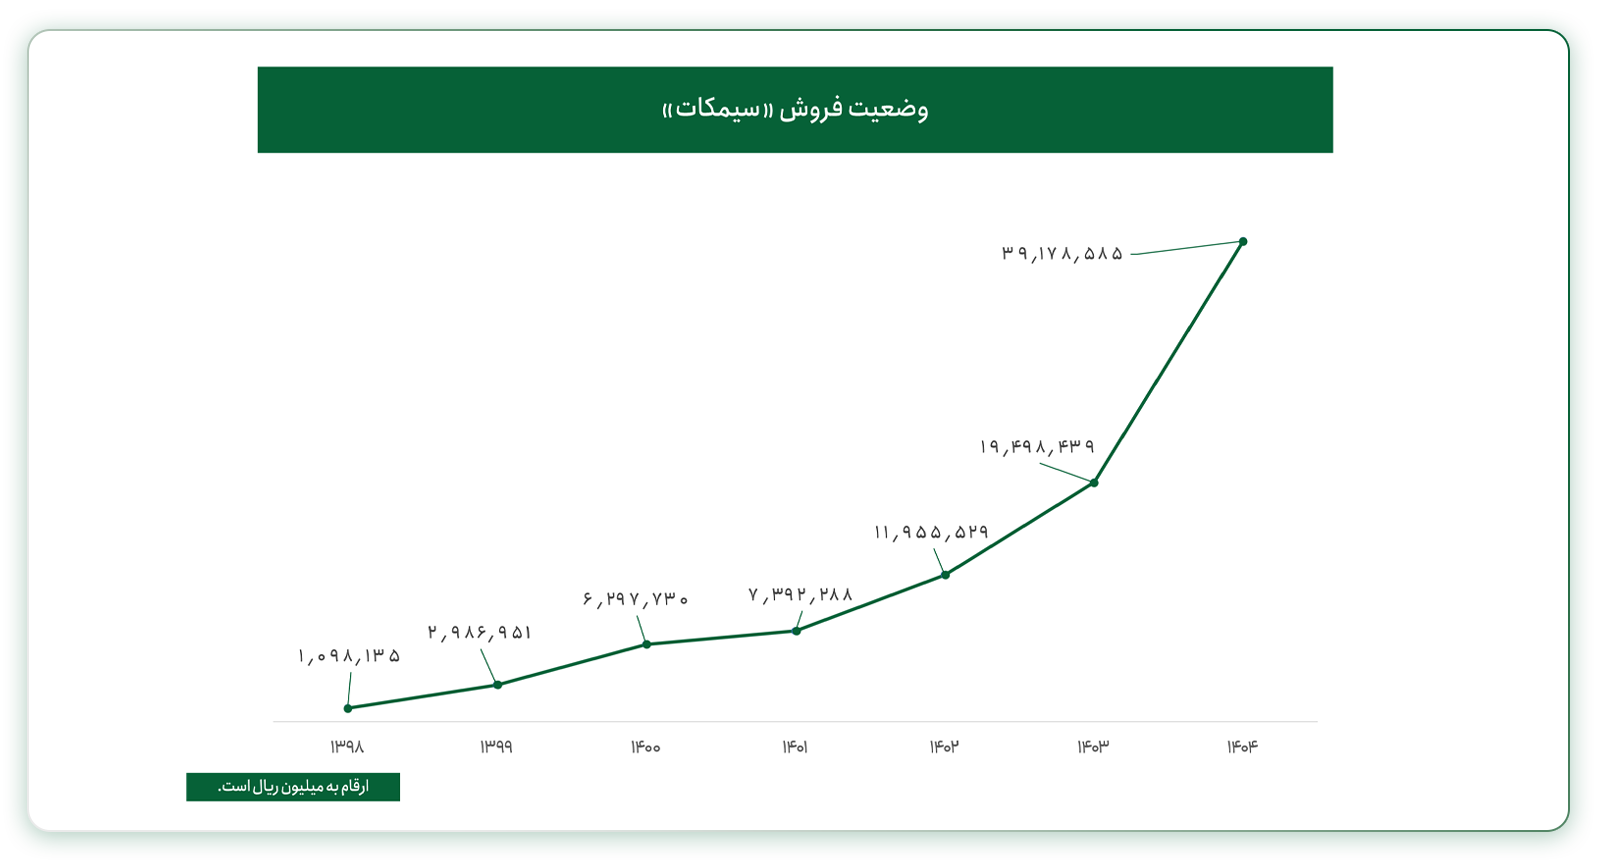
درآمد سیمکات از ۱٬۰۹۸٬۱۳۵ میلیون ریال در سال ۱۳۹۸ به ۳۹٬۱۷۸٬۵۸۵ میلیون ریال در سال ۱۴۰۴ رسیده که بیانگر رشد حدود ۳۶ برابری در این دوره است. همچنین درآمد شرکت در سال ۱۴۰۴ نسبت به سال ۱۴۰۳ بیش از ۱۰۰ درصد افزایش یافته است.
این رشد میتواند تحت تأثیر افزایش نرخ فروش محصولات، تغییر حجم فروش و نوسانات قیمت مواد اولیه، بهویژه مس و آلومینیوم، قرار داشته باشد. بااینحال، برای تعیین سهم هر عامل در رشد درآمد، بررسی تغییرات مقدار و نرخ فروش محصولات ضروری است.
بررسی روند سودآوری شرکت سیمکات
بررسی روند سودآوری سیمکات طی سالهای ۱۳۹۸ تا ۱۴۰۴ نشاندهنده رشد قابلتوجه سودآوری، همراه با نوساناتی در حاشیه سود شرکت است:
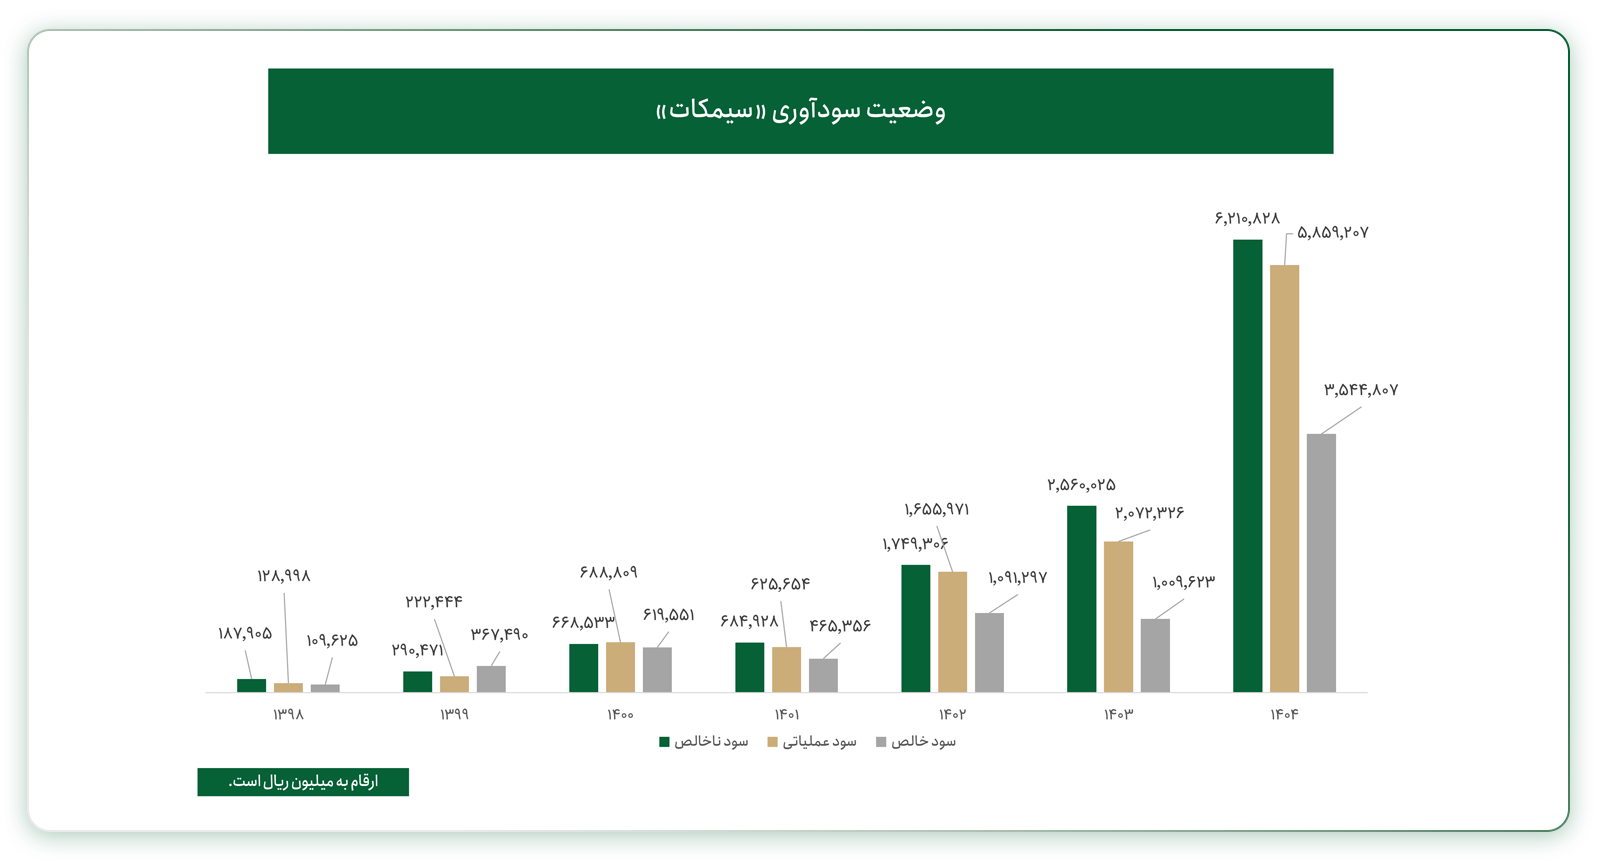
سود خالص سیمکات از ۱۰۹٬۶۲۵ میلیون ریال در سال ۱۳۹۸ به ۶۱۹٬۵۵۱ میلیون ریال در سال ۱۴۰۰ افزایش یافت، اما در سال ۱۴۰۱ با افت ۲۵ درصدی به ۴۶۵٬۳۵۶ میلیون ریال رسید. در سال ۱۴۰۲ سود خالص شرکت با رشد ۱۳۵ درصدی از یک میلیارد ریال عبور کرد.
با وجود رشد ۴۶ درصدی سود ناخالص و ۲۵ درصدی سود عملیاتی در سال ۱۴۰۳، سود خالص سیمکات حدود ۷٫۵ درصد کاهش یافت و به ۱٬۰۰۹٬۶۲۳ میلیون ریال رسید. در این سال، حاشیه سود خالص نیز از ۹٫۱ درصد به ۵٫۲ درصد کاهش پیدا کرد که نشاندهنده رشد هزینهها و کاهش سهم سود خالص از درآمد فروش است.
عملکرد شرکت در سال ۱۴۰۴ با بهبود محسوسی همراه بوده است؛ بهطوریکه سود ناخالص با رشد ۱۴۳ درصدی به ۶٬۲۱۰٬۸۲۸ میلیون ریال، سود عملیاتی با افزایش ۱۸۳ درصدی به ۵٬۸۵۹٬۲۰۷ میلیون ریال و سود خالص با جهش ۲۵۱ درصدی به ۳٬۵۴۴٬۸۰۷ میلیون ریال رسید.
همچنین حاشیه سود عملیاتی از ۱۰٫۶ درصد به ۱۵ درصد و حاشیه سود خالص از ۵٫۲ درصد به ۹ درصد افزایش یافت. این ارقام نشان میدهد رشد سودآوری سیمکات در سال ۱۴۰۴ علاوه بر افزایش درآمد فروش، با بهبود حاشیه سود عملیاتی نیز همراه بوده است.
فرصتها و ریسکهای سرمایهگذاری در سیمکات
شرکت تولیدی سیم و کابل تبریز «سیمکات» با بیش از پنج دهه سابقه فعالیت، تنوع محصولات و دسترسی به تأمینکنندگان داخلی مواد اولیه، از تولیدکنندگان باسابقه صنعت سیم و کابل کشور محسوب میشود.
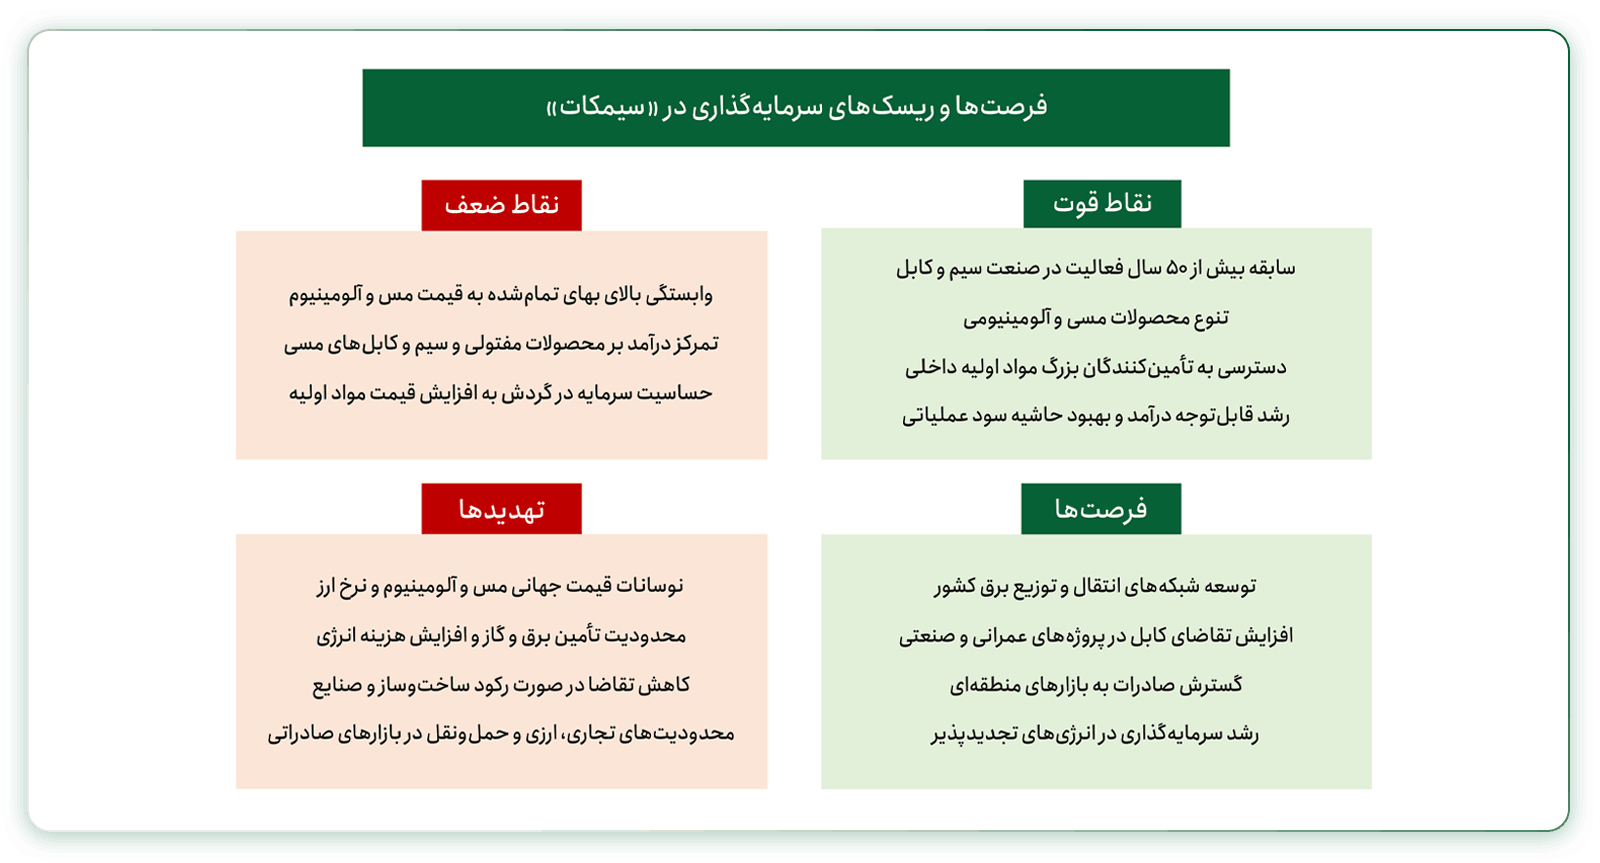
رشد قابلتوجه درآمد و سودآوری شرکت در سال ۱۴۰۴ و بهبود حاشیه سود عملیاتی، از نقاط قوت عملکرد مالی سیمکات به شمار میروند. همچنین توسعه زیرساختهای برق، افزایش سرمایهگذاری در انرژیهای تجدیدپذیر و گسترش پروژههای صنعتی و عمرانی میتوانند فرصتهایی برای افزایش تقاضای محصولات شرکت فراهم کنند.
در مقابل، وابستگی بهای تمامشده محصولات به قیمت مس و آلومینیوم، نوسانات نرخ ارز و افزایش هزینههای تولید از مهمترین ریسکهای سرمایهگذاری در سیمکات هستند. همچنین محدودیتهای تأمین انرژی، رکود احتمالی صنایع مصرفکننده و موانع صادراتی میتوانند بر میزان تولید، فروش و سودآوری شرکت تأثیر بگذارند. با توجه به رشد سریع درآمد و سود خالص در سال ۱۴۰۴، پایداری حاشیه سود، مدیریت سرمایه در گردش و توانایی شرکت در حفظ روند رشد سودآوری از مهمترین عوامل قابل بررسی برای سرمایهگذاران خواهد بود.
جمعبندی و چشمانداز عرضه اولیه سیمکات
عرضه اولیه سیمکات فرصتی برای آشنایی سرمایهگذاران با یکی از تولیدکنندگان باسابقه صنعت سیم و کابل کشور است؛ شرکتی که با بیش از پنج دهه فعالیت، تنوع محصولات مسی و آلومینیومی و حضور در زنجیره تامین صنایع مختلف، از ظرفیتهای مناسبی برای توسعه فعالیت برخوردار است. رشد سرمایهگذاری در زیرساختهای برق، توسعه انرژیهای تجدیدپذیر و افزایش نیاز صنایع به سیم و کابل نیز میتواند از تقاضای محصولات این شرکت حمایت کند.
عملکرد مالی سیمکات، بهویژه در سال ۱۴۰۴، از مهمترین نکات قابلتوجه این عرضه اولیه است. درآمد فروش شرکت با رشد بیش از ۱۰۰ درصدی به حدود ۳۹ هزار میلیارد ریال رسیده و سود خالص نیز با جهش ۲۵۱ درصدی از ۳٫۵ هزار میلیارد ریال عبور کرده است. بهبود حاشیه سود عملیاتی نشان میدهد رشد سودآوری شرکت صرفاً ناشی از افزایش درآمد نبوده و با بهبود عملکرد عملیاتی نیز همراه شده است.
بااینحال، جذابیت سرمایهگذاری در عرضه اولیه سیمکات به قیمت عرضه و ارزندگی سهام آن بستگی دارد. تداوم رشد سودآوری، مدیریت نوسانات قیمت مواد اولیه و حفظ حاشیه سود از عوامل تعیینکننده عملکرد آینده شرکت خواهند بود. در صورت ارزشگذاری منطقی، سیمکات میتواند یکی از عرضههای اولیه قابلتوجه برای سرمایهگذارانی باشد که به دنبال مشارکت در ظرفیت رشد صنعت سیم و کابل هستند.