طلا سیگنال خرید میدهد یا تثبیت قیمت؟
جدیدترین تحلیل طلا (تکنیکال و بنیادی) هفته منتهی به ۲۰ مهر ۱۴۰۵
قیمت جهانی طلا در معاملات روز جمعه با رشد بیش از یک درصدی به محدوده ۴٬۱۹۰ دلار به ازای هر اونس رسید و بالاترین سطح یک هفته اخیر را ثبت کرد. تضعیف شاخص دلار، عقبنشینی قیمت نفت و تداوم ریسکهای ژئوپلیتیکی از عوامل حمایتکننده قیمت طلا بودند.
در مقابل، افزایش انتظارات تورمی در آمریکا و احتمال تداوم سیاستهای انقباضی فدرال رزرو، همچنان چشمانداز بازار را با ابهام مواجه کرده است. همزمان، کاهش قابلتوجه موجودی حساب خزانهداری آمریکا و استمرار تقاضای بانکهای مرکزی برای طلا، دو عامل مهم دیگر در بررسی روند این فلز گرانبها محسوب میشوند.
بر اساس تازهترین نظرسنجی دانشگاه میشیگان، انتظارات تورمی یکساله مصرفکنندگان آمریکایی در اکتبر ۲۰۲۶ به ۴/۷ درصد افزایش یافته است؛ درحالیکه این شاخص در سپتامبر ۴/۶ درصد و در آگوست ۴ درصد بود. همچنین انتظارات تورمی بلندمدت از ۳/۴ درصد به ۳/۵ درصد رسیده است. این تغییرات نشان میدهد، نگرانی خانوارهای آمریکایی نسبت به تداوم فشارهای تورمی همچنان بالاست.
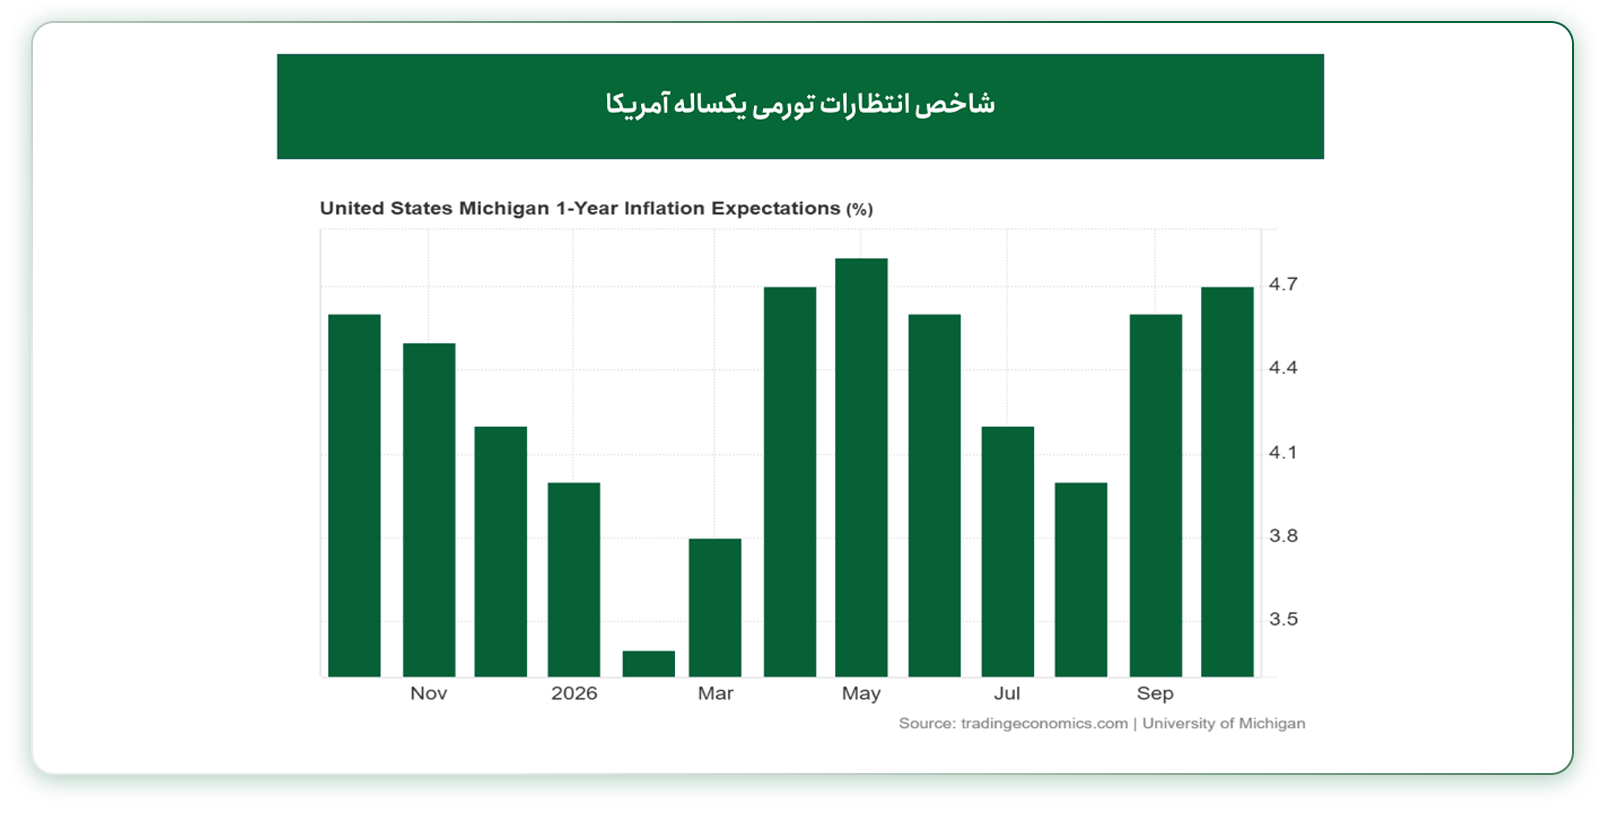
افزایش انتظارات تورمی از دو مسیر متفاوت بر بازار طلا اثر میگذارد. از یک سو، نگرانی درباره کاهش قدرت خرید پول، جذابیت طلا را بهعنوان ابزاری برای حفظ ارزش دارایی افزایش میدهد. از سوی دیگر، تثبیت انتظارات تورمی در سطوح بالا میتواند فدرال رزرو را به حفظ نرخ بهره بالا یا تشدید سیاستهای انقباضی ترغیب کند؛ موضوعی که با افزایش بازدهی واقعی اوراق خزانهداری آمریکا، هزینه فرصت نگهداری طلا را بالا میبرد.
در همین راستا، آلبرتو موسالم، رئیس فدرال رزرو سنتلوئیس، تاکید کرده است که بازگشت تورم به هدف دو درصدی، ممکن است به انقباض پولی بیشتری نیاز داشته باشد. بر اساس دادههای FedWatch، احتمال افزایش نرخ بهره در نشست اکتبر کمتر از ۲۰ درصد و احتمال دستکم یک مرحله افزایش ۲۵ واحد پایهای تا دسامبر، بیش از ۸۰ درصد ارزیابی شده است.
باید در نظر داشت که افزایش انتظارات تورمی لزوما به معنای رشد قیمت طلا نیست و واکنش این بازار بیش از هر چیز به تغییر نرخ بهره واقعی، شاخص دلار و انتظارات سرمایهگذاران از تصمیمات فدرال رزرو بستگی دارد.
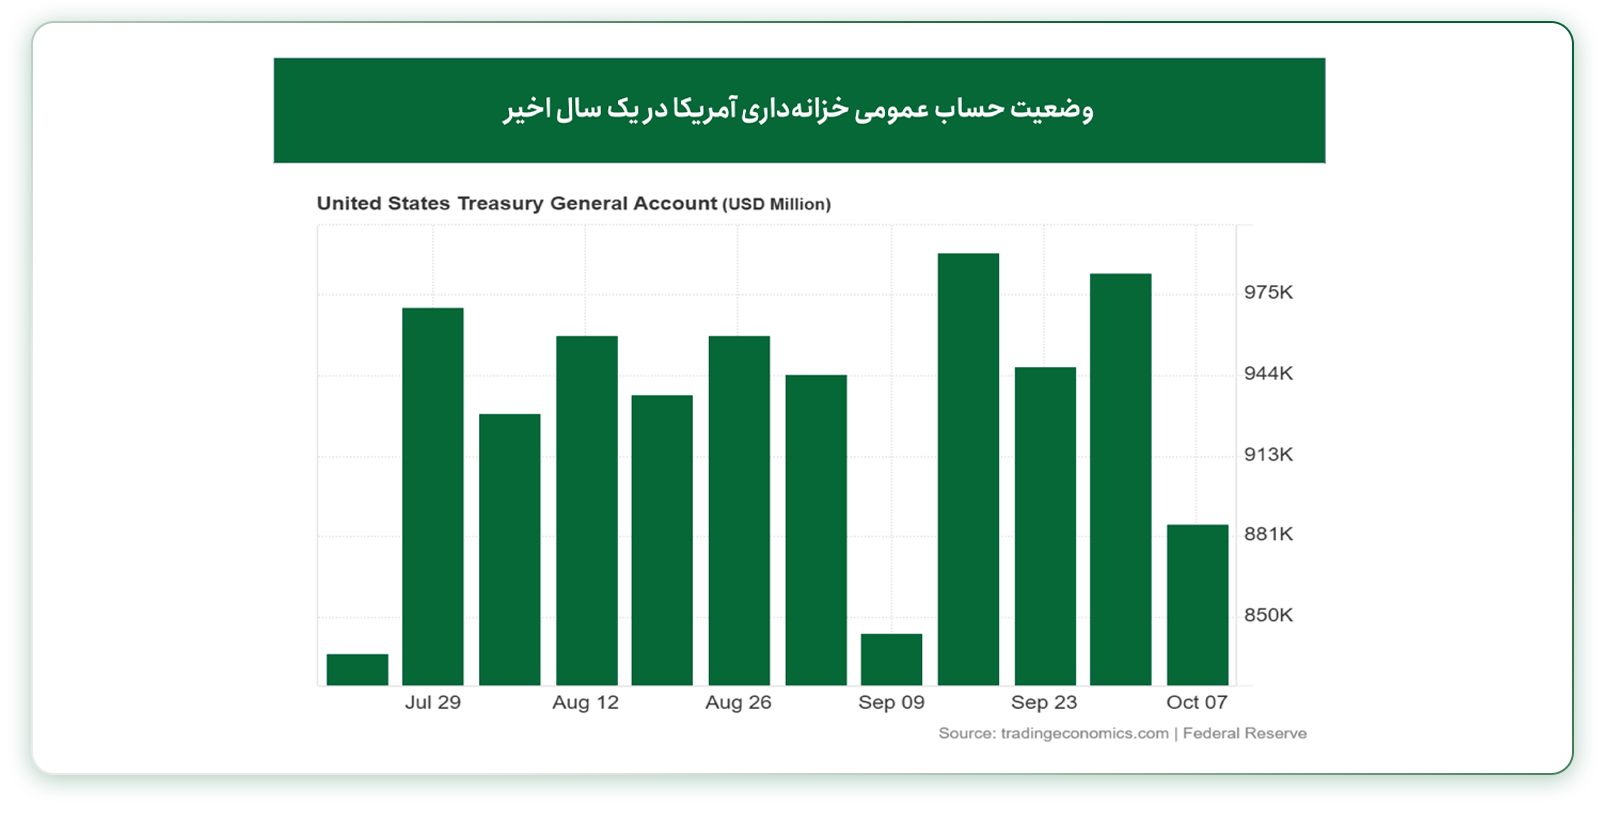
یکی دیگر از تحولات مهم اقتصاد آمریکا، کاهش قابلتوجه موجودی حساب عمومی خزانهداری (TGA) نزد فدرال رزرو است. بر اساس آخرین دادهها، موجودی این حساب در ۷ اکتبر به ۸۸۵/۸ میلیارد دلار رسیده که در مقایسه با ۹۸۴ میلیارد دلار هفته قبل، حدود ۹۸/۳ میلیارد دلار یعنی معادل ۱۰ درصد کاهش یافته است. کاهش موجودی این حساب، درصورتیکه ناشی از افزایش پرداختهای دولت به بخش خصوصی باشد، میتواند موجب افزایش ذخایر بانکی و بهبود شرایط نقدینگی در بازارهای مالی آمریکا شود. این موضوع از طریق کاهش فشار تامین مالی و حمایت از داراییهای مالی، میتواند بهصورت غیرمستقیم برای بازار طلا نیز مساعد باشد.
در کنار این تحولات، تقاضای بانکهای مرکزی یکی از مهمترین عوامل ساختاری حمایتکننده از قیمت جهانی طلا محسوب میشود. افزایش تمایل کشورها به متنوعسازی ذخایر ارزی، کاهش وابستگی به داراییهای دلاری و مدیریت ریسکهای ژئوپلیتیکی، جایگاه طلا را در ذخایر رسمی تقویت کرده است. اهمیت این روند به اندازهای افزایش یافته که حتی رئیس بانک مرکزی آلمان نیز در کنفرانس LBMA به آن اشاره کرده است. این موضوع نشان میدهد متنوعسازی ذخایر و افزایش توجه به طلا، دیگر صرفا به اقتصادهای نوظهور محدود نیست و در اقتصادهای توسعهیافته نیز اهمیت بیشتری پیدا کرده است.
تحلیل بازار طلا در ایران هفته منتهی به ۲۰ مهر ۱۴۰۵
بازار طلا و ارز ایران طی هفته گذشته با کاهش نسبی قیمتها همراه بود. این اصلاح محدود را میتوان تا حدی ناشی از اظهارات سیاستگذاران پولی و تحولات دیپلماتیک اخیر دانست. بااینحال، عوامل بنیادی موثر بر رشد قیمت داراییها، از جمله تورم بالا، نااطمینانیهای سیاسی و چشمانداز نامساعد اقتصاد ایران، همچنان پابرجا هستند.
در حوزه سیاستگذاری پولی، عبدالناصر همتی، رئیسکل بانک مرکزی، از کاهش رشد نقطهبهنقطه نقدینگی از ۵۴/۴ درصد در مرداد به ۵۱/۶ درصد در شهریور خبر داده است. اگرچه این آمار از کاهش نسبی شتاب رشد نقدینگی حکایت دارد، اما سطح آن همچنان بالاست. به نظر میرسد اظهارات اخیر رئیسکل بانک مرکزی بیش از آنکه تاثیری بنیادی بر بازار طلا و ارز داشته باشد، با هدف مدیریت انتظارات تورمی و کنترل آثار روانی انتشار آمارهای اقتصادی مطرح شده است.
در حوزه سیاست خارجی، سفر اخیر رئیس جمهور ایران به ترکمنستان و گفتوگو با ولادیمیر پوتین، رئیس جمهور روسیه، نشانهای از تداوم تلاشهای دیپلماتیک برای جلوگیری از تشدید درگیریهاست. با وجود نگرانیهای موجود در فضای رسانهای و جامعه نسبت به وقوع جنگی دیگر، افزایش هزینههای سیاسی، اقتصادی و نظامی رویارویی ایران و آمریکا، احتمال غلبه رویکرد مدیریت تنش بر آغاز درگیری جدید را تقویت میکند. البته احتمال اقدام نظامی مستقل رژیم صهیونیستی، بهویژه با توجه به فشارهای سیاسی داخلی بر دولت نتانیاهو، همچنان یکی از ریسکهای مهم این سناریو محسوب میشود.
در شرایط کنونی، هر دو دولت ایران و آمریکا انگیزههای سیاسی قابلتوجهی برای پایان دادن به بحران دارند. دولت ایران در آستانه ورود به نیمه دوم دوره ریاستجمهوری پزشکیان، به دنبال کاهش فشارهای اقتصادی و دستیابی به دستاوردی دیپلماتیک مشابه برجام است. در مقابل، دولت آمریکا نیز با توجه به پیامدهای اقتصادی جنگ و ملاحظات انتخاباتی حزب جمهوریخواه، برای پایان دادن به درگیری با یک دستاورد ملموس انگیزه دارد. بااینحال، شرایط طرفین متفاوت است؛ ایران با مسئله تابآوری اقتصادی و نظامی مواجه است، درحالیکه آمریکا با چالش حفظ اعتبار سیاسی و راهبردی خود روبهروست. این تفاوت، دستیابی به توافقی پایدار در کوتاهمدت را دشوار میکند.
در بازار طلا نیز جریان ورود سرمایه به صندوقهای سرمایهگذاری از تداوم تقاضا حکایت دارد. طی هفته گذشته ۴/۷ همت پول جدید وارد صندوقهای طلا شده و مجموع ورود پول از سال گذشته تاکنون به ۱۹۷ همت رسیده است. همچنین این صندوقها رکورد ۱۵ هفته متوالی ورود خالص پول را ثبت کردهاند؛ بهطوریکه از ابتدای تابستان هیچ هفتهای با خروج خالص سرمایه همراه نبوده است. این روند میتواند نشانهای از تداوم انتظارات تورمی و تمایل سرمایهگذاران به حفظ ارزش داراییهای خود باشد.
در مجموع با توجه به احتمال رشد اقتصادی منفی، تداوم تورم بالا، خروج سرمایه و نبود چشمانداز روشن از دستیابی به توافق دیپلماتیک، به نظر میرسد عوامل بنیادی رشد قیمت طلا و ارز در ایران همچنان پابرجا باشند؛ بنابراین سناریوی محتملتر در میانمدت، تداوم روند صعودی بازار طلا و ارز همراه با اصلاحات کوتاهمدت است؛ مگر آنکه تحولی معنادار در سیاست خارجی یا متغیرهای بنیادی اقتصاد ایران رخ دهد.
تحلیل تکنیکال طلا هفته منتهی به ۲۰ مهر ۱۴۰۵
در این بخش از تحلیل هفتگی طلا، به بررسی وضعیت تحلیل تکنیکال اونس طلا و تحلیل تکنیکال دلار خواهیم پرداخت.
-
تحلیل تکنیکال اونس طلا (تایمفریم روزانه)
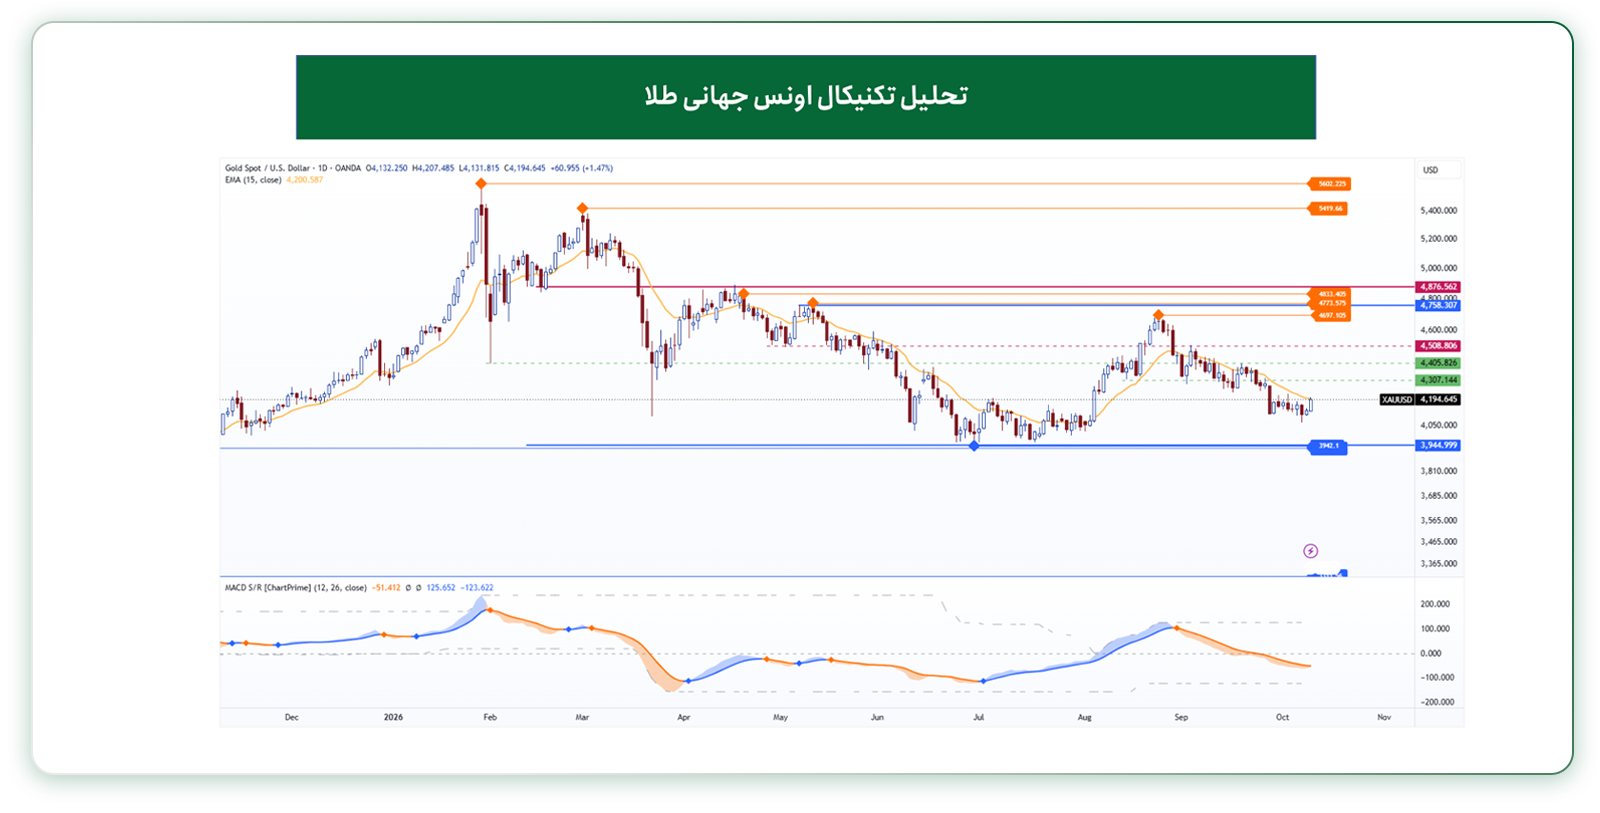
قیمت جهانی طلا پس از اصلاح از محدوده ۴٬۷۰۰ دلار، اکنون حوالی ۴٬۱۹۵ دلار معامله میشود و همچنان در روند نزولی کوتاهمدت قرار دارد. بااینحال، اندیکاتور MACD S/R نشانههایی از نزدیک شدن به پایان موج اصلاحی را نشان میدهد. در صورت بازگشت تقاضا، محدوده ۴٬۳۰۷ تا ۴٬۴۰۵ دلار نخستین مقاومت مهم محسوب میشود که عبور از آن میتواند مسیر رشد تا ۴٬۵۰۸ دلار را هموار کند. در مقابل، تداوم فشار فروش احتمال افت قیمت تا حمایت ۳٬۹۴۵ دلار را افزایش میدهد.
-
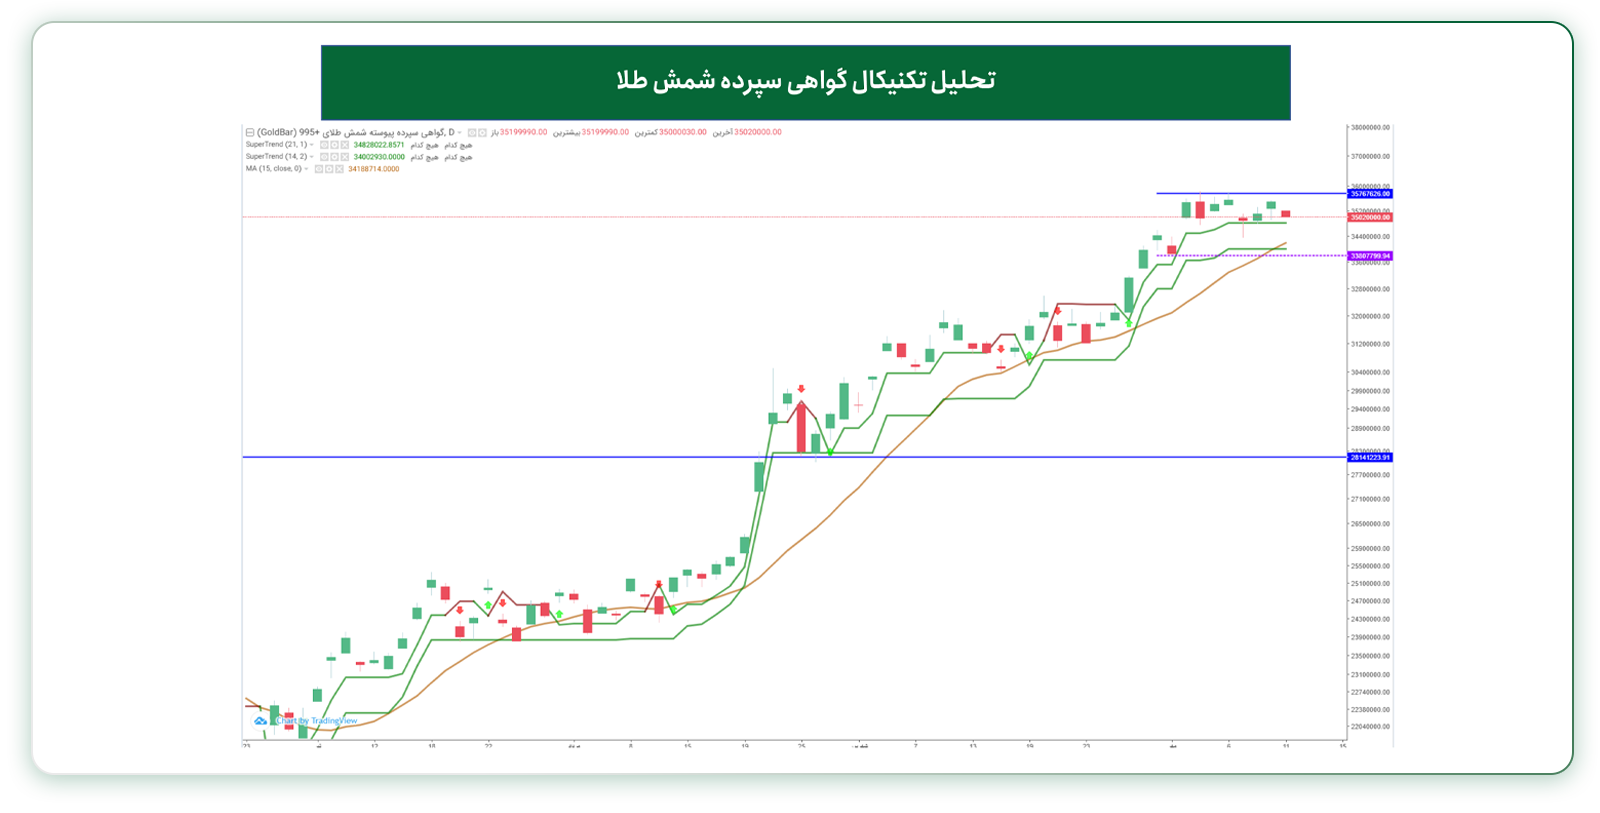
تحلیل تکنیکال گواهی سپرده شمش طلا (تایمفریم روزانه)
گواهی سپرده شمش طلا در بورس کالا (طلای ۲۴عیار) پس از رشد قابلتوجه در ماههای اخیر، اکنون در محدوده ۳۵ میلیون تومان، وارد فاز استراحت و تثبیت قیمت شده است. قرارگیری قیمت بالاتر از میانگین متحرک ۱۵ روزه و حمایت اندیکاتورهای SuperTrend نشان میدهد که روند میانمدت همچنان صعودی است. در صورت عبور از مقاومت ۳۵ میلیون تومان، احتمال آغاز موج صعودی جدید تقویت میشود. در مقابل، محدوده ۳۴ میلیون تومان حمایت مهم قیمت شمش طلا محسوب میشود و حفظ آن میتواند زمینه تداوم روند صعودی را فراهم کند.
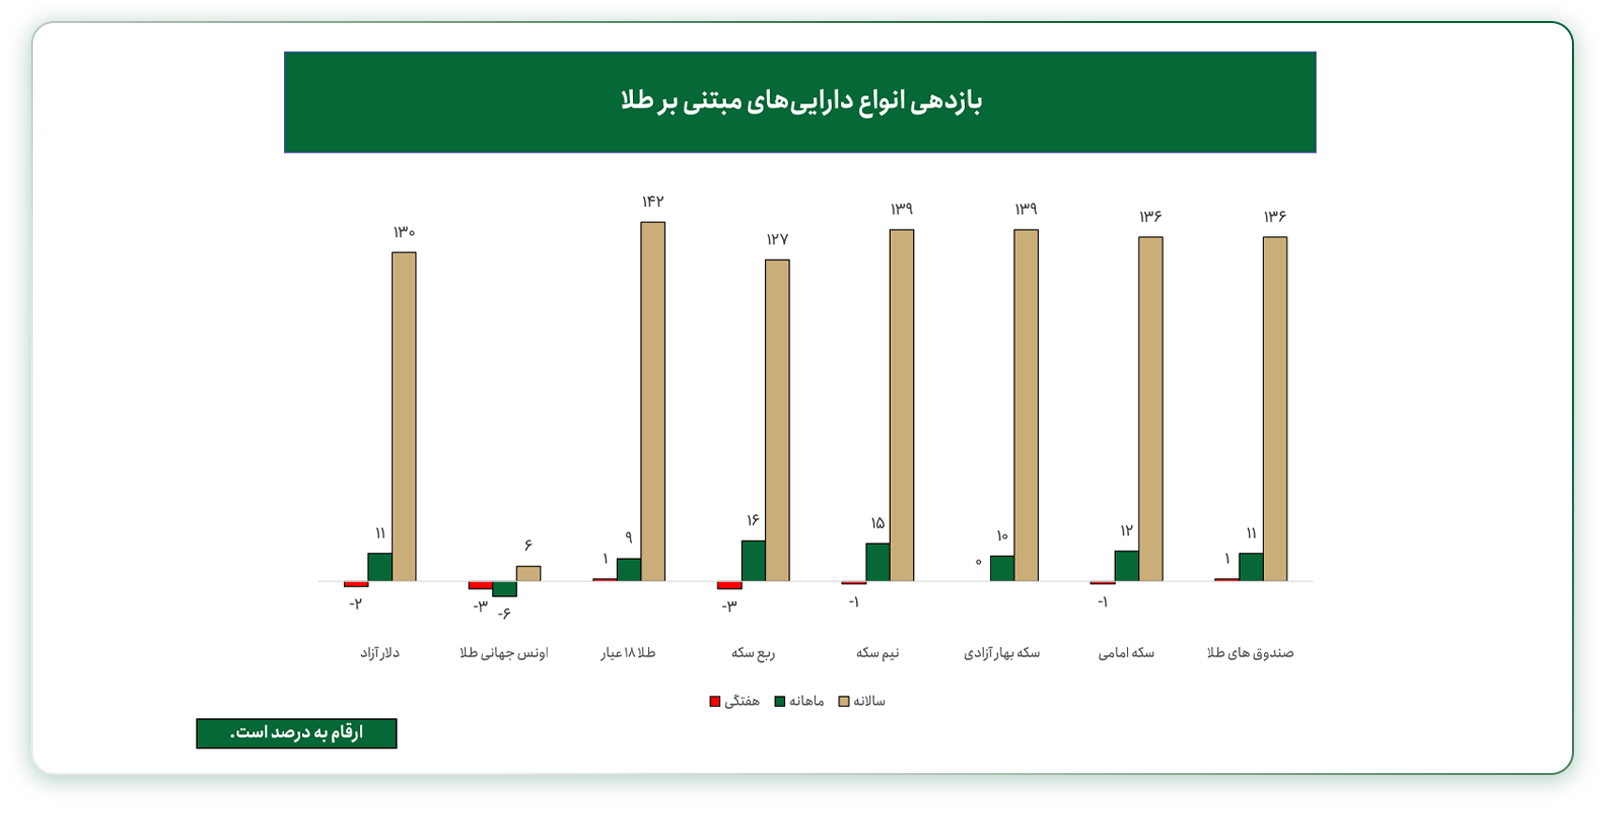
بازدهی دلار و انواع طلا در ایران؛ صندوقهای طلا در صدر بازدهی
بررسی تغییرات بازدهی انواع داراییهای مبتنیبر طلا میتواند در تصمیمگیری جهت سرمایه گذاری در طلا موثر باشد. در تحلیل و پیش بینی قیمت طلا، بازدهی هفتگی، ماهانه و سالانه انواع سکه طلا، صندوق طلا، دلار و اونس جهانی طلا بهروز میشود.
تحلیل طلا در هفته آینده هفته منتهی به ۲۰ مهر ۱۴۰۵
مجموع تحولات اخیر نشان میدهد بازار جهانی طلا در شرایطی پیچیده قرار گرفته است. از یک سو، افزایش انتظارات تورمی، تداوم تنشهای ژئوپلیتیکی، تقاضای بانکهای مرکزی و احتمال بهبود نقدینگی دلاری از قیمت حمایت میکنند. از سوی دیگر، احتمال افزایش نرخ بهره فدرال رزرو و رشد بازدهی واقعی اوراق خزانهداری آمریکا میتواند مانع تداوم روند صعودی شود.
در کوتاهمدت، چنانچه کاهش موجودی حساب خزانهداری آمریکا به افزایش ذخایر بانکی منجر شود و همزمان شاخص دلار تضعیف شود، شرایط برای ادامه رشد قیمت طلا مساعدتر خواهد شد. در مقابل، تثبیت انتظارات تورمی در سطوح بالا و تشدید مواضع انقباضی فدرال رزرو میتواند با افزایش نرخ بهره واقعی، فشار فروش را در بازار طلا تقویت کند.
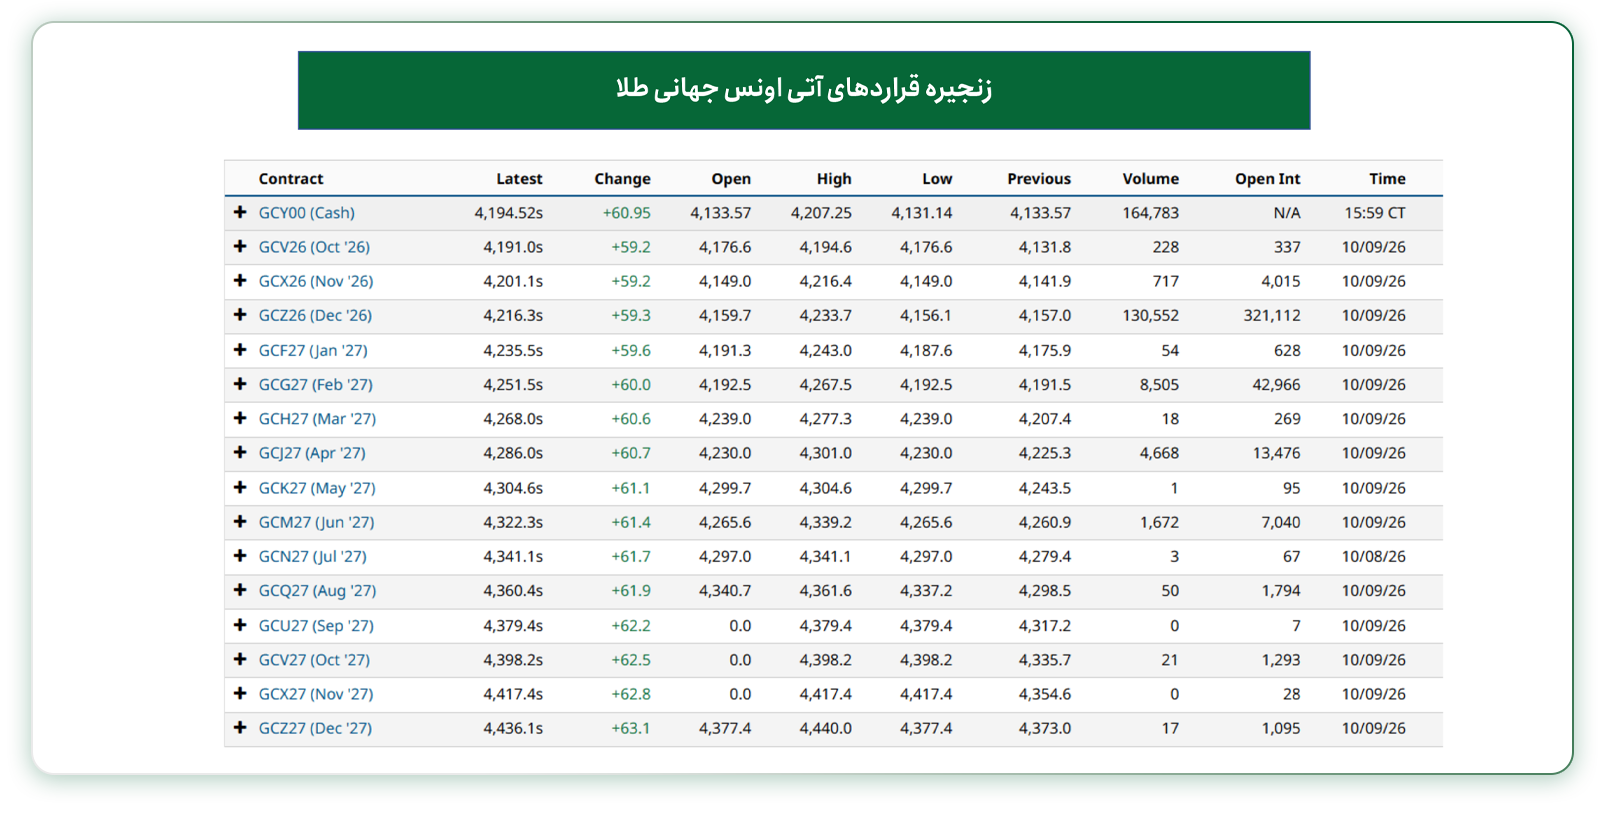
در مجموع، چشمانداز بنیادی طلا همچنان از حمایت تقاضای بانکهای مرکزی و ریسکهای ژئوپلیتیکی برخوردار است؛ اما جهت حرکت کوتاهمدت قیمت بیش از هر چیز به تقابل میان بهبود نقدینگی دلاری و سیاستهای انقباضی فدرال رزرو وابسته خواهد بود. در تصویر زیر میتوانید وضعیت قراردادهای آتی اونس جهانی طلا را تا پایان سال ۲۰۲۷ مشاهده کنید.